Las políticas de vivienda funcionan mejor cuando se basan en evaluaciones exhaustivas. Este artículo analiza siete casos prácticos que muestran cómo ciudades de todo Estados Unidos han evaluado y perfeccionado sus estrategias de vivienda para mejorar la asequibilidad, la equidad y el bienestar de la comunidad. Desde la Ordenanza de Vivienda Inclusiva de Detroit hasta el Programa de Movilidad y Vivienda Justa de Buffalo, estos ejemplos ponen de relieve enfoques basados en datos que abordan los retos fundamentales en materia de vivienda.
Puntos clave:
- Detroit: Utilizó un Fondo de Apalancamiento para la Vivienda Asequible de 250 millones de dólares para conservar 12 000 viviendas y construir 2 000 más, al tiempo que imponía requisitos de asequibilidad para las promociones subvencionadas.
- Pittsburgh: Abordó un déficit de 15 000 viviendas con un Fondo de Oportunidades de Vivienda de 10 millones de dólares al año, conservando o creando 204 viviendas asequibles y estabilizando la situación de 1 545 hogares para 2024.
- Minneapolis: Se centró en la equidad racial mediante la zonificación inclusiva y programas de acceso a la propiedad, lo que permitió crear 680 viviendas asequibles entre 2021 y 2023.
- Chicago: Ayudó a familias con grandes necesidades a acceder a una vivienda estable mediante una gestión intensiva de casos, mejorando así las condiciones de vivienda y las tasas de empleo.
- Condado de Boulder: Coordinó los esfuerzos regionales para añadir 18 000 viviendas asequibles de aquí a 2035, haciendo hincapié en la colaboración entre jurisdicciones.
- Búfalo: Puso en marcha un programa de movilidad para reubicar a las familias en barrios con mejores recursos, utilizando asesoramiento personalizado e incentivos económicos.
- Cincinnati: Negoció un Acuerdo de Beneficios Comunitarios para mitigar los riesgos de desplazamiento durante la construcción del estadio, pero se enfrentó a dificultades en cuanto a su aplicación y a su impacto a largo plazo.
Comparación rápida
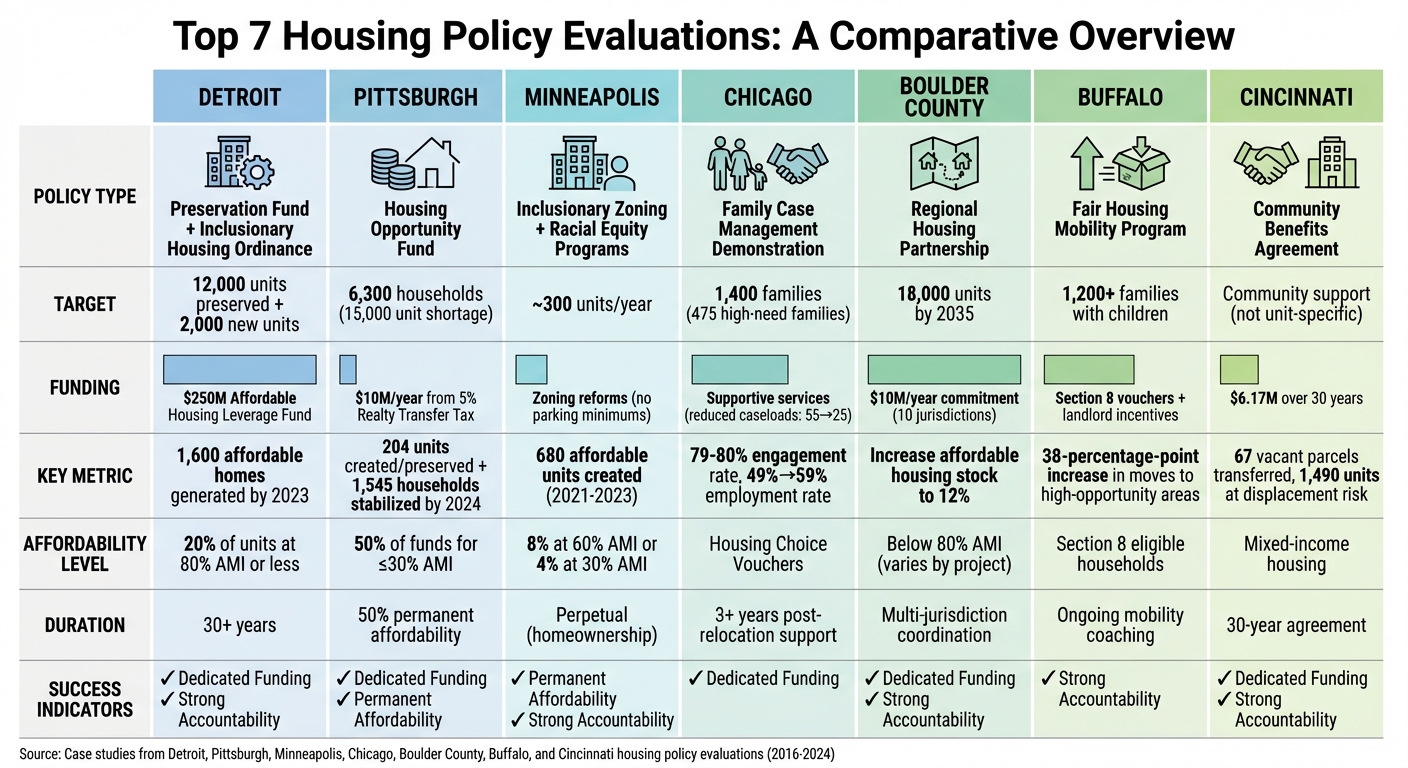
| Ciudad | Tipo de política | Unidades previstas | Enfoque de financiación | Impacto destacado |
|---|---|---|---|---|
| Detroit | Fondo de Conservación | 12 000 viviendas | Fondo de 250 millones de dólares | 1 600 viviendas asequibles generadas para 2023 |
| Pittsburgh | Fondo de Oportunidades de Vivienda | 6.300 hogares | Impuesto de 10 millones de dólares al año | Estabilización de 1.545 hogares para 2024 |
| Minneapolis | Zonificación inclusiva | ~300 viviendas al año | Reformas de zonificación | 680 viviendas creadas (2021-2023) |
| Chicago | Gestión de casos | 1.400 familias | Servicios de apoyo | Mejora de las tasas de vivienda y empleo |
| Condado de Boulder | Alianza regional | 18 000 viviendas | Compromiso de 10 millones de dólares al año | Mayor coordinación en materia de vivienda asequible |
| Búfalo | Programa de movilidad | Más de 1 200 familias | Incentivos para los propietarios | Mayor acceso a barrios mejores |
| Cincinnati | Acuerdo de beneficios comunitarios | Sin especificar | 6,17 millones de dólares en 30 años | Resultados dispares debido a una aplicación limitada |
Estos estudios de caso subrayan la importancia de contar con objetivos claros, financiación específica y rendición de cuentas en las evaluaciones de las políticas de vivienda. Sigue leyendo para conocer en detalle cada iniciativa.
Comparación de 7 estudios de caso sobre políticas de vivienda en EE. UU.: financiación, viviendas e impacto
Estudio de caso 1: Preservación de la vivienda asequible en Detroit
En 2016, Detroit se asoció con Grounded Solutions Network, tras un proceso competitivo de solicitud de propuestas, para revisar sus políticas de vivienda e identificar formas de abordar la brecha entre la renta media local y la regional (AMI). Las conclusiones de esta colaboración ayudaron a dar forma a políticas que redefinieron el enfoque de la ciudad respecto a la vivienda asequible.
Esta evaluación dio lugar a medidas políticas concretas. Uno de los principales resultados fue la elaboración de la Ordenanza de Vivienda Inclusiva (IHO) de 2017. Esta ordenanza exige a los promotores que reciban al menos 500 000 dólares en subvenciones públicas o terrenos de propiedad municipal a precio reducido que destinen el 20 % de sus viviendas a hogares con ingresos iguales o inferiores al 80 % de la AMI. Se trató de una medida fundamental para una ciudad en la que, en 2014, el 59 % de los inquilinos tenía dificultades para hacer frente a los gastos de vivienda. Se esperaba que la ordenanza generara 1.600 nuevas viviendas de alquiler asequibles para 2023.
«Grounded Solutions elaboró un Plan de Acción para la Conservación con el fin de tomar los objetivos relacionados con la conservación de nuestra Estrategia de Vivienda Asequible Multifamiliar y traducirlos en estrategias detalladas y aplicables. Lograron un equilibrio entre la incorporación de las mejores prácticas de todo el país y la atención a las dinámicas locales específicas y las necesidades de vida urbana sostenible de nuestra ciudad.» – Julie Schneider, directora adjunta de Desarrollo e Implementación de Políticas, Departamento de Vivienda y Revitalización de la ciudad de Detroit
Detroit no se detuvo ahí. Para garantizar la asequibilidad a largo plazo, la ciudad introdujo una herramienta financiera conocida como el Fondo de Apalancamiento para la Vivienda Asequible (AHLF). Este fondo tenía como objetivo destinar 250 millones de dólares a la conservación de 10 000 viviendas y a la construcción de 2 000 nuevas viviendas. A finales de 2019, el AHLF ya había asignado 14 millones de dólares en sus dos primeras rondas de financiación. Los primeros proyectos pusieron de manifiesto el impacto de la ordenanza:
- The Hamilton: Entregó 93 viviendas, de las cuales el 33 % se destinó a viviendas asequibles.
- Third & Grand: se añadieron 231 viviendas, de las cuales el 20 % se reservó para hogares con unos ingresos equivalentes al 80 % del AMI.
- Sugar Hill Development: se construyeron 84 viviendas, de las cuales el 25 % se destinó a personas con ingresos comprendidos entre el 50 % y el 80 % del AMI.
Para garantizar la rendición de cuentas, Detroit creó el Fondo de Desarrollo y Conservación de la Vivienda Asequible de Detroit, que se financia mediante multas por incumplimiento y los ingresos procedentes de la venta de inmuebles municipales. Este fondo genera unos 2 millones de dólares al año para proyectos destinados a residentes con ingresos iguales o inferiores al 50 % del AMI. Este enfoque garantiza una mayor asequibilidad que la que suelen ofrecer las promociones a precio de mercado.
Caso práctico 2: El Fondo de Oportunidades de Vivienda de Pittsburgh
Allá por 2015, Pittsburgh se enfrentaba a un grave problema: un déficit de 15 000 viviendas asequibles para hogares con ingresos inferiores al 30 % de la renta media de la zona (AMI). Para hacer frente a esta situación, la ciudad puso en marcha el Fondo de Oportunidades de Vivienda (HOF) el 1 de enero de 2018, destinándole 10 millones de dólares anuales durante 12 años. Esta financiación procede de un aumento del impuesto sobre transmisiones inmobiliarias de Home Rule, que pasó del 4 % al 5 %.
El HOF gestiona cinco programas clave, cada uno de los cuales aborda retos específicos en materia de vivienda. El Programa de Brecha de Alquiler recibió inicialmente la mayor parte de los fondos —3,9 millones de dólares— para construir o conservar 100 viviendas destinadas a hogares con ingresos entre el 30 % y el 50 % de la AMI. Este enfoque no tardó en dar resultados. Por ejemplo, en 2019, un préstamo de 240 000 dólares ayudó a rehabilitar tres edificios desocupados, con lo que se crearon seis apartamentos. Ese mismo año, el fondo también prestó apoyo a 65 compradores de vivienda por primera vez y conservó o creó 110 viviendas.
«No se puede poner en marcha un proyecto si te faltan un millón de dólares. Es imposible». — Linda Metropulos, subdirectora en funciones de ACTION-Housing Inc.
Si avanzamos hasta 2024, el impacto del HOF es innegable. Ha creado o conservado 204 viviendas asequibles, ha ayudado a 93 hogares a comprar su primera vivienda, ha prestado asistencia a 52 propietarios con reparaciones y ha estabilizado la situación de 1.545 hogares para evitar su desahucio. El fondo da prioridad a ayudar a los hogares con mayores necesidades, destinando el 50 % de los fondos a aquellos con ingresos iguales o inferiores al 30 % del AMI, el 25 % a los que tienen ingresos iguales o inferiores al 50 % del AMI y el 25 % restante a los que tienen ingresos iguales o inferiores al 80 % del AMI. El HOF evalúa minuciosamente los proyectos en función de la asequibilidad, la ubicación, el acceso al transporte público y la eficiencia energética.
El alcance del HOF se amplía aún más gracias a su capacidad para atraer financiación adicional. En 2019, su asignación de 10 millones de dólares contribuyó a conseguir más de 67,4 millones de dólares de otras fuentes. La transparencia y la participación de la comunidad son fundamentales para el funcionamiento del fondo. Las auditorías anuales y las encuestas públicas (realizadas de mayo a julio) garantizan la rendición de cuentas, mientras que un Consejo Asesor compuesto por 17 residentes de Pittsburgh, junto con la Junta Directiva de la Autoridad de Reurbanización, supervisa las decisiones de financiación para abordar las prioridades de vivienda de la ciudad.
Caso práctico 3: La zonificación inclusiva y la equidad racial en Minneapolis
Minneapolis dio un paso audaz al integrar la equidad racial en sus políticas de zonificación. La ciudad se enfrentaba a una disparidad flagrante en el acceso a la propiedad de la vivienda: solo el 20 % de los hogares de personas negras e indígenas americanas eran propietarios de una vivienda, frente al 58 % de los hogares de personas blancas. Para abordar esta situación, Minneapolis introdujo en 2020 una política de zonificación inclusiva (IZ). La política exige que los nuevos proyectos de vivienda con 20 o más unidades incluyan opciones de vivienda asequible: bien un 8 % de las unidades a un precio accesible para hogares con ingresos equivalentes al 60 % de la renta media de la zona (AMI), bien un 4 % para aquellos con ingresos equivalentes al 30 % de la AMI. Esto sentó las bases para estrategias innovadoras de reducción de costes.
Para compensar los ingresos que los promotores podrían perder al incluir viviendas asequibles, Minneapolis puso en marcha un marco de ahorro de costes en el marco de su Plan Integral Minneapolis 2040. La ciudad eliminó los requisitos mínimos de aparcamiento y permitió desarrollos urbanísticos más densos, lo que redujo significativamente los costes de construcción. Estas medidas ayudaron a equilibrar el impacto financiero de la política de ZI. Como explicó Zak Yudhishthu, analista de políticas:
«Este ejemplo muestra cómo la reforma normativa puede “sufragar” los costes de la zonificación inclusiva, en lugar de depender de que los promotores renuncien a parte de sus beneficios o de que el gobierno conceda subvenciones».
Los resultados hablan por sí solos. Entre 2021 y 2023, la política permitió la creación de 680 viviendas de alquiler asequibles, con una media de 230 viviendas al año. A finales de 2024, los promotores habían construido 616 viviendas asequibles —478 al 60 % del AMI y solo 4 al 30 % del AMI—, lo que demuestra una clara preferencia por la opción más económica, la del 60 % del AMI. Minneapolis no se detuvo ahí; la ciudad también amplió su enfoque a la equidad en la propiedad de la vivienda.
En julio de 2020, el Ayuntamiento renovó el programa «Homes: Financing» para apoyar a los promotores inmobiliarios pertenecientes a las comunidades negras, indígenas y de color (BIPOC) y garantizar el acceso a la propiedad de la vivienda a precios asequibles para los hogares con ingresos inferiores al 80 % del AMI. Más adelante ese mismo año, en octubre, se aprobó una Política de Preferencia Comunitaria. Esta política reserva hasta el 50 % de las nuevas oportunidades de vivienda para los residentes de los códigos postales que históricamente han sido objeto de discriminación hipotecaria: 55411, 55412 y 55404. Estas iniciativas pretenden abordar el hecho de que el 50 % de los hogares de personas negras e indígenas americanas de Minneapolis se ven agobiados por los costes de la vivienda, en comparación con el 28 % de los hogares de personas blancas.
En conjunto, estas reformas reflejan el compromiso de Minneapolis con la equidad racial y la prevención del desplazamiento. Tal y como señaló el Ayuntamiento de Minneapolis:
«Una política de preferencia comunitaria es una oportunidad para eliminar las barreras y superar las desigualdades creadas por un historial de políticas municipales que han impedido el acceso equitativo a la vivienda, el empleo y las inversiones».
Caso práctico 4: Proyecto piloto de gestión de casos familiares de Chicago
Entre 2007 y 2010, Chicago puso en marcha una iniciativa para estabilizar a las familias que se enfrentaban a graves dificultades de vivienda. El Programa Piloto de Gestión de Casos Familiares de Chicago fue una iniciativa colaborativa en la que participaron el Urban Institute, la Autoridad de Vivienda de Chicago (CHA), Heartland Human Care Services y Housing Choice Partners. Se centró en ayudar a unas 475 familias con grandes necesidades de las urbanizaciones Dearborn Homes y Madden/Wells. Estas familias solían quedar excluidas de las viviendas de ingresos mixtos debido a problemas de salud crónicos, dificultades de salud mental y adicciones. El programa introdujo un nuevo modelo de servicio intensivo para abordar estos retos.
Un cambio importante en el programa fue la reducción del número de casos por gestor de 55 a tan solo 25 familias, lo que permitió ofrecer un apoyo más personalizado y basado en visitas a domicilio. Este apoyo se mantuvo durante al menos tres años tras la reubicación e incluyó servicios como la inserción laboral, la formación financiera y la asistencia clínica. La vivienda estable sirvió de base para prestar estos servicios integrales. Para distribuir mejor los recursos, el personal agrupó a las familias en tres categorías: en situación de esfuerzo, de personas mayores y en situación de dificultad, y de alto riesgo.
Los resultados fueron prometedores. Las tasas de participación de los gestores de casos en Wells/Madden aumentaron del 43 % al 79 %, y en Dearborn, del 56 % al 80 % durante el primer año. Las tasas de empleo también mejoraron, pasando del 49 % al 59 % entre 2007 y 2009. De los 75 hogares derivados para recibir asesoramiento sobre reubicación durante el primer año del programa, 63 lograron la transición a una vivienda del mercado privado utilizando los vales de elección de vivienda (Housing Choice Vouchers). En 2011, más del 75 % de los participantes declararon vivir en mejores condiciones de vivienda, y las preocupaciones sobre la violencia en el barrio se redujeron significativamente, pasando de más del 50 % a alrededor del 25 %.
Sin embargo, persistían las dificultades económicas. A pesar del aumento del empleo, los salarios se mantuvieron estancados en torno a los 10 dólares por hora, lo que dejó a la mayoría de los hogares por debajo del umbral de la pobreza. En 2009, el 37 % dependía del SSI, el 68 % utilizaba cupones de alimentos y el 10 % recibía la ayuda TANF. Los problemas de salud también eran frecuentes: más de la mitad de los participantes declaraban tener un estado de salud regular o malo, y se registraban altas tasas de enfermedades crónicas. Susan Popkin, del Urban Institute, destacó el reto que sigue existiendo:
«Sigue existiendo el reto de ayudar a “las familias más vulnerables: aquellas “difíciles de alojar” que presentan problemas múltiples y complejos que las hacen no aptas para viviendas de ingresos mixtos o incapaces de hacer frente a los retos que supone desenvolverse en el mercado privado”».
El programa demostró que, si bien una mejor vivienda y unos barrios más seguros mejoran la calidad de vida, abordar los problemas más profundos y sistémicos requiere servicios intensivos e integrales. Las conclusiones hicieron hincapié en que los esfuerzos futuros deben dar prioridad al desarrollo profesional y al aumento salarial para ayudar a las familias a salir realmente de la pobreza. Este caso subraya la importancia de los enfoques holísticos en las evaluaciones de las políticas de vivienda.
Estudio de caso 5: Asociación Regional de Vivienda del Condado de Boulder
En 2020, el condado de Boulder puso en marcha una iniciativa de colaboración para abordar uno de los retos más difíciles de Colorado en materia de vivienda. La Asociación Regional de Vivienda del Condado de Boulder unió a la ciudad de Boulder, la ciudad de Longmont y el condado de Boulder a través de un acuerdo intergubernamental (IGA) formal. ¿El objetivo? Añadir 18 000 viviendas asequibles para 2035, aumentando así el parque de viviendas asequibles de forma permanente de la región hasta el 12 %. Para contextualizar, Boulder solo contaba con un 7,2 % en 2014.
La estructura de la asociación hace hincapié en la rendición de cuentas entre las distintas jurisdicciones. En agosto de 2020, las diez jurisdicciones del condado de Boulder habían respaldado el plan, comprometiendo personal y al menos 10 millones de dólares anuales para crear 8.000 nuevas viviendas en un plazo de 15 años. Para mantener informada a la ciudadanía, la página web «Home Wanted» realiza un seguimiento de los avances e involucra a los responsables públicos, actuando como herramienta de transparencia.
Los gobiernos locales también han dado un paso adelante con cambios normativos. Por ejemplo, la localidad de Superior aprobó una Ordenanza de Vivienda Inclusiva en 2020-2021. Esta exige que las promociones de 10 o más viviendas destinen al menos el 15 % a hogares con ingresos inferiores al 80 % de la renta media de la zona (AMI). La ciudad de Longmont planificó un proyecto de 73 viviendas asequibles de forma permanente, que se completó en la primavera de 2022. Por su parte, Boulder Housing Partners utilizó el programa MTW para renovar 275 viviendas de protección oficial, añadir 26 viviendas asequibles y asegurar más de 5 acres para futuros proyectos.
Los esfuerzos de esta asociación le valieron el premio «Best in Category» de la NACo en la categoría de Servicios Sociales. Los grupos de trabajo interjurisdiccionales han sido fundamentales, ya que han permitido a los planificadores y promotores compartir sus conocimientos especializados. Las localidades más pequeñas aportan terrenos, mientras que las ciudades más grandes proporcionan recursos financieros, lo que da lugar a un enfoque equilibrado y colaborativo. Este método ayuda a las comunidades a abordar sus retos específicos al tiempo que se avanzan en los objetivos comunes. La asociación se basa en iniciativas de vivienda cooperativa anteriores, lo que pone de relieve el valor de la coordinación regional y la rendición de cuentas en la política de vivienda.
A pesar de estos logros, la financiación sigue siendo un obstáculo. Una evaluación reciente reveló que, si bien la financiación para los servicios destinados a las personas sin hogar aumentó un 22 % entre 2022 y 2023, y la destinada a los servicios de respuesta de emergencia creció un 27 %, la destinada a la vivienda y el apoyo a largo plazo solo aumentó un 17 %. Heidi Grove, directora de la División de Sistemas para Personas sin Hogar y Respuesta Coordinada, explicó el problema subyacente:
«Los sistemas que existen hoy en día se deben a la escasez de recursos, que llevan décadas sufriendo una financiación significativamente insuficiente... Ahora será necesario que todos los sistemas trabajen conjuntamente para invertir en vivienda, servicios de salud conductual y servicios integrales».
Esta colaboración pone de relieve cómo el seguimiento de los avances y el fomento de la colaboración pueden dar lugar a resultados tangibles. Sin embargo, garantizar una financiación constante para soluciones de vivienda permanentes sigue siendo un reto apremiante.
Caso práctico 6: El Programa de Movilidad para la Vivienda Justa de Búfalo
En 2024, Búfalo se unió al programa «Making Moves» (MMP) del estado de Nueva York, una iniciativa que ayuda a los beneficiarios de vales de elección de vivienda de la Sección 8 con hijos menores de 18 años a trasladarse a barrios con mejores oportunidades. Gestionado a nivel local por la organización «Housing Opportunities Made Equal» (HOME), el programa se centra en reubicar a las familias en zonas con mejor acceso a perspectivas económicas y a recursos comunitarios de calidad.
Una herramienta clave de este programa es el Índice de Recursos del Barrio (NRI), que puntúa los barrios en una escala de 0 a 100 basándose en factores como las condiciones económicas, la calidad de la educación y los datos demográficos. Los participantes colaboran estrechamente con asesores de movilidad que les proporcionan asistencia personalizada en la búsqueda de vivienda, la planificación financiera y los trámites de solicitud. Para animar a los propietarios de estos barrios con abundantes recursos a participar, el programa ofrece apoyo directo en los trámites de la Sección 8 e incentivos económicos, como ayuda con los depósitos de garantía.
«Making Moves está ayudando ahora a familias de... Buffalo... a ampliar sus opciones de vivienda a barrios situados en “zonas con buenos recursos”, con el fin de ampliar el acceso a la movilidad económica, a colegios de alto rendimiento, a oportunidades laborales y a otros resultados positivos a largo plazo».
– NYS Homes and Community Renewal
Aunque aún se están recopilando datos a largo plazo específicos del programa de Buffalo, los resultados del programa similar «Moving to Opportunity» (MTO) ofrecen información valiosa. En los cinco años posteriores al traslado a barrios con menores índices de pobreza, los participantes informaron de mejoras notables en la seguridad personal y las condiciones de vivienda. Entre los beneficios adicionales se incluían una mejor salud mental para los adultos, la reducción de las tasas de obesidad y, entre las adolescentes, una mayor permanencia en el sistema educativo y una disminución de los comportamientos de riesgo. Sin embargo, el estudio también reveló que no se produjeron cambios significativos en el empleo de los adultos ni en el rendimiento educativo de los niños durante los primeros cinco años. Esto sugiere que, si bien los barrios más seguros y con mejores recursos mejoran el bienestar, la movilidad económica duradera puede llevar más tiempo y requerir servicios de apoyo ampliados que vayan más allá de la ayuda a la vivienda.
El programa de Búfalo pone de relieve una estrategia bien pensada y basada en datos para reducir la pobreza concentrada. Al combinar el sistema de puntuación del NRI, el asesoramiento individualizado y el apoyo gubernamental a las iniciativas de vivienda, la iniciativa establece un marco integral para evaluar soluciones de vivienda centradas en la movilidad. Este trabajo preliminar sienta las bases para una evaluación más detallada en el Estudio de caso 7.
Estudio de caso 7: El Acuerdo de Beneficios Comunitarios de Cincinnati
En 2018, cuando el FC Cincinnati comenzó a construir el estadio TQL, de 250 millones de dólares, en el West End —un barrio en el que el 90 % de los residentes viven de alquiler y muchos se enfrentan a la preocupación de ser desalojados— —, la ciudad negoció un Acuerdo de Beneficios Comunitarios (CBA) por valor de 6 170 000 dólares a lo largo de 30 años para ayudar a hacer frente al aumento de los alquileres y a los retos relacionados.
El CBA incluía varias medidas centradas en la vivienda: se destinaron 100 000 dólares a un estudio sobre la vivienda para evaluar los riesgos de desplazamiento, se reservaron 50 000 dólares para contratar a un consultor de comunicación que involucrara a los residentes en las necesidades de vivienda asequible, y se transfirieron 67 parcelas vacías a la Autoridad de Desarrollo del Puerto del Gran Cincinnati para proyectos de vivienda asequible y de ingresos mixtos. Además, se destinaron 100 000 dólares al año a iniciativas de fortalecimiento de la comunidad. En 2021, el FC Cincinnati ya había aportado 100 000 dólares para ayudas de emergencia a la vivienda y 200 000 dólares a «The Port» para iniciativas de vivienda asequible.
Una característica destacada del acuerdo otorgaba al Consejo Comunitario de West End plena capacidad contractual, lo que significaba que podía recurrir a la mediación o emprender acciones legales si no se cumplían los términos, siempre que lo aprobaran tres cuartas partes de su coalición de 12 miembros. Para supervisar la aplicación, el alcalde también creó un Consejo Asesor Comunitario de 17 miembros con el fin de garantizar la comunicación entre todas las partes.
A pesar de estas disposiciones, críticos como la abogada Kristen Myers y la defensora de la comunidad Alexis Kidd han señalado las deficiencias del acuerdo. El tiempo limitado para la negociación y la falta de criterios de referencia claros han dificultado su cumplimiento. Un estudio sobre la vivienda reveló que 1.490 viviendas de alquiler —casi el 48 % de las viviendas ocupadas por inquilinos— seguían en riesgo de desalojo, y los defensores estiman que miles de residentes podrían haber sido desalojados ya debido a la compra de propiedades cercanas por parte de promotores inmobiliarios.
Este caso ilustra tanto los puntos fuertes como las deficiencias de los acuerdos comunitarios (CBA). Por un lado, el acuerdo garantizó la financiación y los mecanismos legales para abordar las necesidades de la comunidad. Por otro lado, las aproximadamente 10 horas de negociación resultaron insuficientes para establecer medidas sólidas de rendición de cuentas. La participación en los comités de supervisión también disminuyó con el tiempo, una situación agravada por la pandemia de COVID-19, que impidió el acceso a las reuniones en línea a los residentes que carecían de una conexión a Internet fiable. La experiencia de Cincinnati subraya la necesidad de una negociación exhaustiva, de indicadores claros de rendición de cuentas y de un compromiso a largo plazo para garantizar que los CBA puedan abordar los retos en materia de vivienda de manera eficaz. Ofrece lecciones importantes para evaluar las políticas de vivienda y su impacto en las comunidades vulnerables.
Comparación de evaluaciones de políticas de vivienda
Los siete estudios de caso ponen de relieve una variedad de enfoques de política de vivienda, cada uno de los cuales difiere en cuanto a objetivos, financiación y métodos de evaluación. Por ejemplo, Detroit pretende conservar 12 000 viviendas mediante un fondo de 250 millones de dólares; Pittsburgh presta apoyo a 6 300 hogares con un impuesto anual de 10 millones de dólares; y Minneapolis construye unas 300 viviendas al año, centrándose en la asequibilidad perpetua para la adquisición de la vivienda en propiedad.
| Estudio de caso | Tipo de política | Unidades previstas | Duración de la asequibilidad | Financiación principal/Resultado |
|---|---|---|---|---|
| Detroit | Plan de Conservación / Fondo de Apalancamiento | 12 000 viviendas (objetivo) | Más de 30 años | Despliegue de un fondo de 250 millones de dólares |
| Pittsburgh | Fondo de Oportunidades de Vivienda | 6.300 hogares | 50 % permanente | Impuesto de transferencia de 10 millones de dólares al año |
| Minneapolis | Zonificación inclusiva / Capital compartido | ~300 viviendas/año | Perpetuo (propiedad de la vivienda) | Reforma de la zonificación en toda la ciudad |
| Chicago | Gestión de casos familiares | 1.400 familias atendidas | N/A | Enfoque en los servicios de apoyo |
| Condado de Boulder | Asociación regional | Coordinación regional | Varía según el proyecto | Enfoque multijurisdiccional |
| Búfalo | Movilidad para una vivienda justa | Más de 1.200 participantes | N/A | Marco de cumplimiento de la AFFH |
| Cincinnati | Acuerdo de beneficios comunitarios | Apoyo a la comunidad | Sin especificar | 6,17 millones de dólares a lo largo de 30 años |
Cada iniciativa utiliza métodos de evaluación adaptados para medir su impacto. Pittsburgh y Buffalo, por ejemplo, aplicaron el marco federal «Affirmatively Furthering Fair Housing» (AFFH) para evaluar la reducción de la segregación y la ampliación de oportunidades. Minneapolis utilizó una combinación de análisis de datos y opiniones de la comunidad durante sus reformas de zonificación. Por el contrario, el Acuerdo de Beneficios Comunitarios de Cincinnati carecía de parámetros de referencia claros y de mecanismos de aplicación, lo que dificultó la medición de su impacto.
Una conclusión clara es que las políticas de vivienda obligatorias superan sistemáticamente a los incentivos voluntarios a la hora de generar viviendas. Un estudio a escala nacional de 258 políticas de zonificación inclusiva reveló que los requisitos obligatorios generan muchas más viviendas que los programas voluntarios. Las políticas jurisdiccionales de amplio alcance también resultan más eficaces que las dirigidas a barrios específicos, ya que impiden que los promotores eludan la normativa trasladando los proyectos a zonas exentas.
Los programas más eficaces comparten tres elementos clave:
- Fuentes de financiación específicas: entre los ejemplos se incluyen el impuesto anual sobre transmisiones patrimoniales de Pittsburgh y el fondo de apalancamiento de Detroit.
- Mecanismos permanentes de asequibilidad: destacan el modelo de propiedad de vivienda perpetua de Minneapolis y el requisito de asequibilidad permanente del 50 % de Pittsburgh.
- Sólidas estructuras de rendición de cuentas: unos criterios de referencia claros y unos mecanismos de cumplimiento garantizan el éxito a largo plazo.
Andrea Brennan, directora de Política y Desarrollo de la Vivienda de Minneapolis, destacó la importancia del asesoramiento de expertos a la hora de elaborar políticas de gran impacto:
«La ayuda de Grounded Solutions fue absolutamente esencial en nuestro trabajo para elaborar una política de vivienda inclusiva eficaz y de gran impacto».
Estos estudios de caso ofrecen perspectivas valiosas y lecciones prácticas que servirán de base para el diseño de futuras políticas de vivienda.
Lecciones para las futuras políticas de vivienda
Los ejemplos de Denver y Seattle ponen de relieve que las políticas de vivienda exitosas requieren algo más que financiación: prosperan gracias a evaluaciones detalladas, a la colaboración entre sectores y a un fuerte enfoque en la equidad. Al combinar estudios rigurosos con el seguimiento de datos a largo plazo en ámbitos como la vivienda, la justicia y la asistencia sanitaria, estas iniciativas demuestran cómo unas estrategias bien pensadas pueden generar un cambio significativo.
Tomemos como ejemplo la Iniciativa de Bonos de Impacto Social para la Vivienda de Apoyo de Denver (2016-2021). Este programa utilizó un ensayo controlado aleatorio para evaluar a 724 personas en situación de sinhogarismo crónico. A lo largo de tres años, los participantes obtuvieron 560 días adicionales de vivienda, alcanzaron una tasa de retención del 77 % y experimentaron reducciones significativas en las estancias en centros de acogida (40 %), en los días de encarcelamiento (27 %) y en el uso de servicios de desintoxicación (65 %). Y lo que es aún mejor, aproximadamente la mitad del coste anual por persona se compensó con una reducción de los gastos en servicios de emergencia, lo que demuestra la eficiencia del programa.
El proyecto «Creating Moves to Opportunity» de Seattle (de agosto de 2017 a febrero de 2019) ofrece otro caso inspirador. Al abordar las barreras prácticas, la Autoridad de Vivienda de Seattle y la Autoridad de Vivienda del Condado de King, en colaboración con InterIm CDA, proporcionaron asesores de vivienda a 499 familias. Esta iniciativa supuso un aumento de 38 puntos porcentuales en los traslados a barrios con mayores oportunidades. Los beneficios van más allá de la vivienda: se prevé que los hijos de estas familias disfruten de un aumento del 8,3 % en sus ingresos a lo largo de su vida.
Estas iniciativas demuestran que el éxito depende de la colaboración entre múltiples organismos y de análisis claros de coste-beneficio. De cara a futuras políticas, la integración de las autoridades de vivienda, los sistemas judiciales y los proveedores de asistencia sanitaria garantiza un enfoque más amplio del bienestar de los residentes. Las evaluaciones transparentes también ayudan a asegurar la financiación a largo plazo, al demostrar cómo las inversiones locales reducen los costes de emergencia estatales y federales. Desviar los recursos de las respuestas reactivas hacia soluciones de vivienda proactivas no solo ahorra dinero, sino que también genera beneficios duraderos para las personas y las comunidades.
Preguntas frecuentes
¿Qué hace que una evaluación de las políticas de vivienda sea «rigurosa»?
Una evaluación exhaustiva de las políticas de vivienda se basa en métodos sistemáticos y bien estructurados para evaluar su impacto. Este proceso suele implicar un análisis longitudinal de datos, grupos de control y métricas claramente definidas para medir los resultados. Entre los elementos fundamentales se incluyen diseños experimentales o cuasi-experimentales, prácticas sólidas de recopilación de datos, métodos estadísticos adecuados y la presentación de informes transparentes. Estas estrategias son esenciales para generar pruebas fiables que orienten las decisiones políticas y mejoren la eficacia de los programas de vivienda.
¿Qué indicadores reflejan mejor si las normas de asequibilidad evitan el desplazamiento?
Las políticas de estabilización de alquileres suelen tener como objetivo ayudar a los residentes con bajos ingresos a permanecer en sus barrios, proporcionándoles seguridad y continuidad. Entre los indicadores clave se incluyen en qué medida estas medidas logran ese objetivo y cómo funcionan en la práctica protecciones como las políticas de desahucio por causa justificada. Aunque estas políticas pueden ofrecer beneficios significativos a determinados grupos, los resultados generales no siempre son inequívocos. En algunos casos, estas medidas podrían, sin quererlo, privar a otros del mismo nivel de apoyo, lo que crea un complejo equilibrio entre beneficios y retos.
¿Cómo pueden las ciudades garantizar la rendición de cuentas en los programas de vivienda a lo largo del tiempo?
Las ciudades pueden garantizar la rendición de cuentas en los programas de vivienda mediante la implementación de sistemas de seguimiento claros para supervisar el progreso en objetivos como el aumento de la vivienda asequible y la minimización de los desalojos. La evaluación periódica de los resultados —como la estabilidad de la vivienda y la satisfacción de los residentes— ayuda a medir el éxito del programa. Además, la presentación de informes transparentes y los ajustes de las políticas basados en datos mantienen las iniciativas alineadas con las necesidades de la comunidad. Este enfoque fomenta la confianza pública y garantiza una supervisión coherente.