Adquirir una vivienda se ha vuelto cada vez más difícil para las generaciones más jóvenes en comparación con los baby boomers. El aumento de los precios de la vivienda, el menor crecimiento de los ingresos y la persistente escasez de oferta inmobiliaria han planteado importantes retos financieros para los millennials y la Generación Z. A continuación, un breve resumen:
- Baby boomers: Se beneficiaron de unos precios inmobiliarios más bajos y acumularon patrimonio desde el principio, a pesar de tener que hacer frente a tipos de interés elevados en la década de los 80. Muchos son ahora propietarios de sus viviendas sin hipotecas, con un patrimonio neto medio de 1,8 millones de dólares.
- Millennials: Entraron en el mercado durante la recesión de 2008 y se ven agobiados por la deuda estudiantil y el vertiginoso aumento de los precios de la vivienda. Una entrada del 20 % equivale ahora al 85 % de sus ingresos anuales, lo que eleva la edad media de quienes compran su primera vivienda a los 35 años.
- Generación Z: Se enfrentan a altos costes de alquiler y dificultades para acceder a la vivienda y unos ingresos bajos en relación con los costes de la vivienda. Muchos recurren a préstamos de la FHA con entradas iniciales más bajas, pero solo el 27,1 % será propietario de una vivienda en 2025.
Datos clave:
- Renta mediana necesaria para permitirse una vivienda en 2024: 112 000 dólares (muy por encima de la renta mediana de EE. UU.).
- Los precios de la vivienda se dispararon un 50 % entre 2020 y 2024, superando el crecimiento salarial.
- La edad de quienes compran su primera vivienda aumentó de 29 años (1981) a 40 años (2025).
Conclusión: Los baby boomers acumularon patrimonio gracias a la adquisición temprana de una vivienda, mientras que los millennials y la Generación Z se enfrentan a retos de accesibilidad sin precedentes. El aumento de los costes y la oferta limitada están transformando el mercado inmobiliario, lo que obliga a las generaciones más jóvenes a retrasar la compra de una vivienda o a renunciar a ella. Como resultado, muchos están reconsiderando la vida urbana a través de modelos de vivienda alternativos.
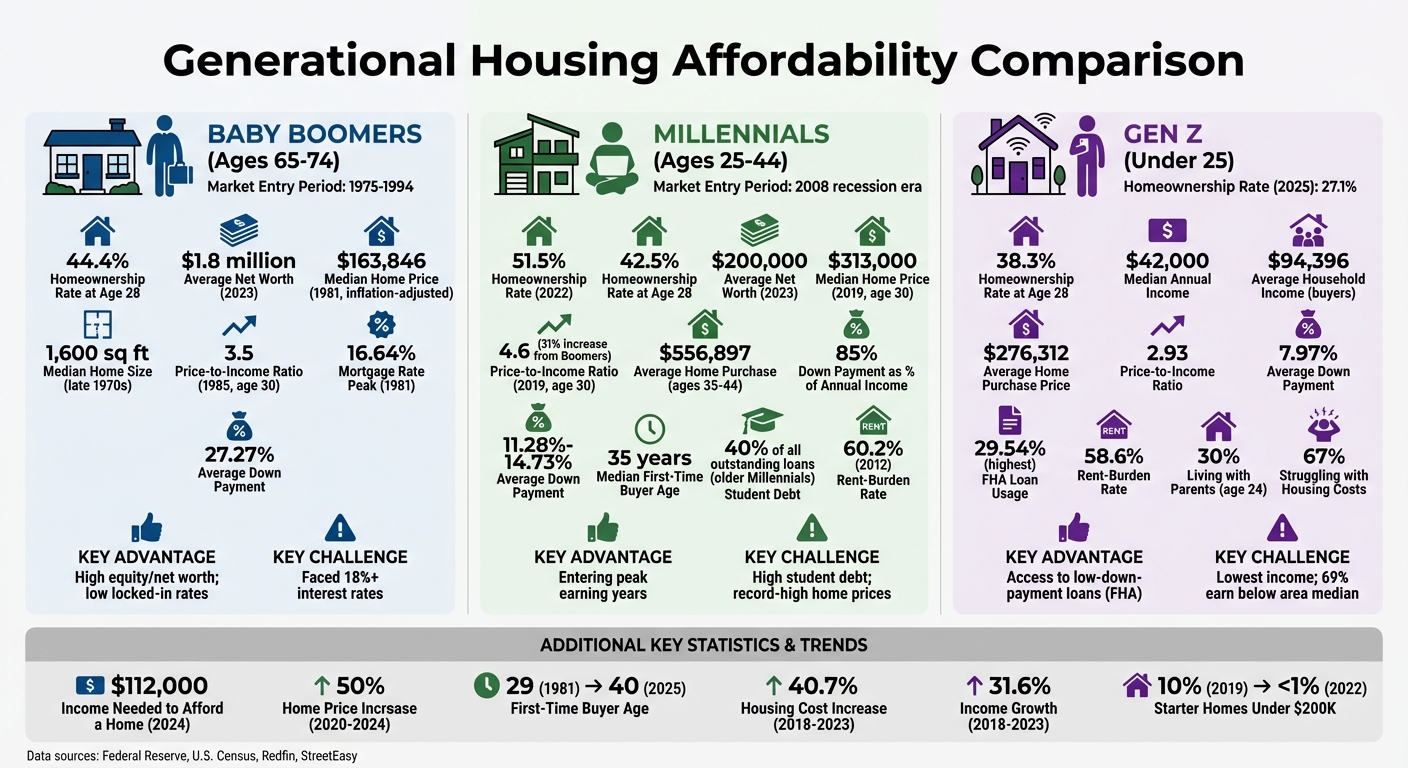
Comparación de la asequibilidad de la vivienda entre los baby boomers, los millennials y la generación Z
1. Baby boomers
Asequibilidad de la vivienda
Los baby boomers se incorporaron al mercado inmobiliario entre 1975 y 1994, enfrentándose a algunas de las cargas hipotecarias más duras entre las generaciones que aún viven hoy en día. Durante ese periodo, los pagos hipotecarios consumían alrededor del 33 % de la renta media por hogar. La recesión de 1981 agravó aún más la situación, ya que los pagos hipotecarios se dispararon hasta alcanzar casi el 54 % de la renta familiar.
¿El principal culpable? El vertiginoso aumento de los tipos de interés. Los tipos hipotecarios se dispararon del 8,86 % en 1976 a un asombroso 16,64 % en 1981. Para ponerlo en perspectiva, en 1981, la cuota hipotecaria media consumía el 47,91 % de los ingresos brutos de un trabajador medio. Para agravar aún más la situación, el desempleo se disparó hasta el 10,8 % en 1982, lo que hizo aún más difícil para muchos alcanzar la estabilidad en materia de vivienda.
Aunque los tipos de interés eran el principal obstáculo, los precios de la vivienda eran relativamente moderados en aquella época y los estándares de las viviendas estaban evolucionando.
Ratios precio-renta
A pesar de los elevados tipos de interés, los precios de la vivienda ajustados a la inflación eran relativamente asequibles. Entre 1976 y 1985, el coste medio de una vivienda nueva rondaba los 180 000 dólares en términos actuales. En 1981, el precio mediano de una vivienda nueva era de aproximadamente 163 846 dólares (ajustado a la inflación), con cuotas mensuales típicas de unos 1 830 dólares en términos actuales.
Las viviendas de entonces también eran más sencillas y pequeñas que las actuales. La vivienda nueva mediana tenía unos 1.600 pies cuadrados, casi la mitad del tamaño de la mediana de 2.400 pies cuadrados en 2022. Las características que hoy damos por sentadas también eran menos habituales. Por ejemplo, solo alrededor de dos tercios de las viviendas nuevas a finales de la década de 1970 contaban con aire acondicionado en toda la vivienda, frente a casi el 100 % en la actualidad.
Esta combinación de precios más bajos y estándares más sencillos brindó a los «baby boomers» la oportunidad de acumular patrimonio con el paso del tiempo.
Accesibilidad a la vivienda
Al incorporarse pronto al mercado inmobiliario, los baby boomers acumularon un importante patrimonio inmobiliario. Muchos son ahora propietarios de sus viviendas sin hipotecas, lo que contribuye a su impresionante patrimonio neto medio de 1,8 millones de dólares a mediados de 2023.
2. Millennials
Asequibilidad de la vivienda
Los millennials se incorporaron al mercado inmobiliario durante la turbulenta Gran Recesión de 2008. Muchos acababan de iniciar sus carreras profesionales, y los reveses financieros de aquel periodo aún persisten. En 2022, solo el 51,5 % de los millennials eran propietarios de una vivienda, lo que supone un marcado contraste con el 56,5 % de los baby boomers en 1990 y el 58,2 % de la generación X en 2006.
Ahorrar para comprar una vivienda se ha convertido en una carga financiera más pesada. Una entrada del 20 % equivale ahora a aproximadamente el 85 % de los ingresos anuales medios de un hogar millennial, frente a solo el 64 % en el caso de los baby boomers a la misma edad. Esta presión financiera ha elevado la edad media de quienes compran su primera vivienda a los 35 años. A este reto se suma que los millennials arrastran una parte significativa de deuda estudiantil: solo los millennials de más edad representan el 40 % de todos los préstamos estudiantiles pendientes en EE. UU.
Crecimiento de los ingresos
Aunque el 68 % de los millennials gana más de lo que ganaban sus padres a la misma edad, este aumento no ha seguido el ritmo del aumento vertiginoso de los costes de la vivienda. Entre 2018 y 2023, los costes de la vivienda subieron un 40,7 %, mientras que los ingresos solo crecieron un 31,6 %. Ajustada a la inflación, la renta mediana por hogar en EE. UU. solo ha experimentado un aumento total del 7 % desde el año 2000, con una media modesta del 0,3 % anual.
Para poder permitirse cómodamente una vivienda con la relación precio-renta recomendada de 2,6, los millennials necesitarían unos ingresos familiares de 120 400 dólares, una cifra un 75 % superior a la renta mediana real de 68 700 dólares registrada en 2019. Esta brecha entre el crecimiento de los ingresos y los costes de la vivienda ha creado importantes obstáculos financieros para esta generación.
Ratios precio-renta
El aumento de los ratios precio-renta ha hecho que la vivienda sea menos accesible para los millennials en comparación con generaciones anteriores. En 1985, cuando el baby boomer medio tenía 30 años, el precio mediano de la vivienda era de 82 800 dólares y la renta media por hogar era de 23 620 dólares, lo que daba lugar a una relación de 3,5. Si avanzamos hasta 2019, cuando los millennials cumplieron 30 años, el precio medio de la vivienda se había disparado hasta los 313 000 dólares, mientras que la renta media por hogar era de 68 700 dólares, lo que daba lugar a una relación de 4,6 , lo que supone un aumento del 31 % con respecto a lo que vivieron los de la generación del baby boom.
Los millennials de más edad (entre 35 y 44 años) son ahora quienes compran las viviendas más caras de todos los grupos de edad, con un precio medio de 556 897 dólares y una relación precio-renta de 3,23. A finales de 2022, el precio medio de venta de las viviendas nuevas alcanzó los 457 800 dólares, y entre marzo de 2020 y marzo de 2024, los precios de la vivienda se dispararon casi un 50 %.
Accesibilidad a la vivienda
El estancamiento del crecimiento de los ingresos y el aumento de las relaciones precio-renta han hecho desaparecer prácticamente el concepto de «primera vivienda». En 2019, las viviendas con un precio inferior a 200 000 dólares representaban el 10 % del mercado. En 2022, esa cifra se había desplomado hasta menos del 1 %. Domonic Purviance, experto en la materia del Banco de la Reserva Federal de Atlanta, resumió acertadamente la situación:
«Si tienes unos ingresos medios, no hay viviendas nuevas disponibles para ti. Ahora, una vivienda nueva es un producto de lujo».
Ante estos retos, los millennials han adaptado su estilo de vida. Aproximadamente el 37 % sale menos a comer fuera, el 16 % se salta comidas y el 15 % vive con sus padres para ahorrar dinero. A mediados de 2023, el patrimonio neto medio de los hogares de la generación del milenio se situaba en torno a los 200 000 dólares, lo que contrasta claramente con la media de 1,8 millones de dólares de la generación del baby boom.
En respuesta a esta crisis de la vivienda, el mercado se ha orientado hacia las viviendas unifamiliares «construidas para el alquiler», con más de 100 000 unidades terminadas en 2024. Para quienes no pueden optar a la propiedad tradicional, alternativas como Coliving.com ofrecen viviendas totalmente amuebladas y con todo incluido —servicios públicos, Internet de alta velocidad y servicios de limpieza—, lo que supone una solución práctica en un mercado en el que las viviendas para primer acceso son cada vez más escasas.
3. Generación Z
Asequibilidad de la vivienda
La Generación Z se enfrenta a un mercado inmobiliario difícil: al 67 % le resulta complicado cubrir los gastos de vivienda a pesar de percibir unos ingresos medios anuales de 42 000 dólares. Este nivel de ingresos no sigue el ritmo del aumento vertiginoso del coste de la vida, lo que genera una mayor presión financiera que en el caso de los baby boomers o los millennials.
En 2025, la tasa de propiedad de vivienda entre la Generación Z alcanzó el 27,1 %, frente al 26,1 % del año anterior. Sin embargo, a los 28 años, solo el 38,3 % de los miembros de la Generación Z es propietario de una vivienda, lo que supone un retraso respecto a la Generación X (42,5 %) y a los baby boomers (44,4 %) a la misma edad. Entre los inquilinos, el 58,6 % se considera que tiene una carga de alquiler elevada, ya que destina más del 30 % de sus ingresos a la vivienda. Aunque esta cifra es ligeramente mejor que la tasa de carga de alquiler del 60,2 % registrada por los millennials en 2012, sigue reflejando un reto importante.
Para hacer frente a esta situación, muchos miembros de la Generación Z están tomando medidas drásticas. Alrededor del 18 % ha buscado trabajos extra, el 20 % vende objetos personales, el 15 % ha vuelto a vivir con sus padres y el 18 % incluso ha dejado de comer para poder hacer frente a los pagos de la vivienda. Kenny Lee, economista sénior de StreetEasy, lo expresó sin rodeos:
«La experiencia de tener que luchar para pagar el alquiler con un sueldo inicial nos resulta tan familiar a muchos de nosotros que casi se ha convertido en algo normalizado en nuestra sociedad. Pero esto es algo que no debería ser normal».
Crecimiento de los ingresos
Aunque la Generación Z gana más en términos reales que las generaciones anteriores, el crecimiento de sus ingresos no ha seguido el ritmo del aumento de los costes de la vivienda. Hoy en día, comprar una vivienda de precio medio requiere unos ingresos anuales de unos 112 000 dólares, aproximadamente 25 000 dólares más que la renta media por hogar. Entre los compradores de vivienda de la Generación Z, la renta media por hogar es de 94 396 dólares, la más baja de todos los grupos de edad del mercado, y el 69,29 % gana menos que la renta mediana de su zona.
Los cheques de estímulo de la época de la pandemia y el alivio de la deuda de los préstamos estudiantiles proporcionaron cierto respiro financiero, lo que permitió a algunos ahorrar para la entrada. Sin embargo, incertidumbres como la inflación, la estabilidad laboral y los altos tipos de interés siguen haciendo que la adquisición de una vivienda quede fuera del alcance de muchos. Estos obstáculos económicos se reflejan en las relaciones precio-ingresos de la Generación Z, lo que pone de manifiesto lo difícil que resulta para esta generación alcanzar ese objetivo.
Ratios precio-ingresos
Para los miembros de la Generación Z que logran comprar una vivienda, el ratio medio precio-ingresos es de 2,93. Esta cifra se basa en un precio medio de compra de 276 312 dólares y unos ingresos familiares de 94 396 dólares. El importe medio del préstamo hipotecario es de 249 761 dólares, y el 29,54 % de los compradores de la Generación Z recurre a préstamos de la FHA, más que cualquier otra generación. Estos préstamos permiten realizar entradas iniciales más bajas, con una media de solo el 7,97 %, en comparación con el 27,27 % entre los baby boomers tardíos.
Aun así, estas cifras solo reflejan la situación de quienes han entrado en el mercado. Muchos miembros de la Generación Z siguen sin poder permitírselo, por lo que buscan viviendas más asequibles en ciudades como Clarksville (Tennessee); Goose Creek (Carolina del Sur); y San Antonio (Texas). Incluso los compradores suelen enfrentarse a opciones limitadas debido a las restricciones presupuestarias.
Accesibilidad a la vivienda
El vertiginoso aumento de los precios está obligando a la Generación Z a tomar decisiones difíciles sobre dónde y cuándo comprar, así como sobre el tipo de vivienda que pueden permitirse. En 2025, las personas de entre 19 y 29 años representaron el 18,5 % de las compras de vivienda, frente al 14,4 % de 2024. Sin embargo, muchos retrasan la compra hasta que mejoren las condiciones. Más del 30 % de los jóvenes de la Generación Z de 24 años viven con sus padres o suegros, en comparación con solo el 15 % de los baby boomers a la misma edad.
Asad Khan, economista sénior de Redfin, destacó las concesiones a las que se enfrenta la Generación Z:
«La realidad es que, con los costes de la vivienda aún en máximos históricos, muchos jóvenes estadounidenses están haciendo concesiones en cuanto a la ubicación, el tamaño o el momento para dar el primer paso hacia la propiedad y empezar a acumular patrimonio».
Para aquellos que no pueden comprar, los modelos de vivienda alternativos resultan cada vez más atractivos. Plataformas como Coliving.com ofrecen una opción rentable: espacios totalmente amueblados y con todo incluido a partir de 100 dólares al mes en más de 380 ciudades. Estas modalidades incluyen los servicios públicos, el wifi y los servicios de limpieza, lo que ayuda a los inquilinos de la Generación Z a gestionar sus gastos mientras trabajan para alcanzar sus objetivos financieros a largo plazo.
Ventajas e inconvenientes
En todas las generaciones, cada grupo se enfrenta a su propia combinación de retos y ventajas a la hora de equilibrar los costes de la vivienda con los ingresos.
Los baby boomers cuentan con una ventaja única, gracias al patrimonio que han acumulado con el tiempo y a sus tipos hipotecarios bajos y fijos. Aunque tuvieron que soportar tipos de interés altísimos, superiores al 18 %, a principios de la década de 1980, su riqueza acumulada les sitúa ahora en una posición más sólida que la de las generaciones más jóvenes.
Los millennials, por su parte, se enfrentan a un mercado mucho más difícil. Tienen que lidiar con el aumento vertiginoso de los precios de la vivienda y una elevada deuda estudiantil. Los millennials de la última generación (de 35 a 44 años) se ven especialmente afectados, ya que compraron sus viviendas en 2024 a un precio medio de 556 897 dólares. Este elevado coste, unido a una deuda considerable, limita su capacidad para ahorrar y poder hacer entradas iniciales más cuantiosas. La secretaria del Tesoro, Janet Yellen, describió la situación a la perfección:
«Esta escasez de oferta ha provocado una crisis de asequibilidad».
La Generación Z está encontrando oportunidades a través de programas de entrada reducida, ya que el 29,54 % de sus compras de vivienda en 2024 estuvieron respaldadas por préstamos de la FHA, la tasa más alta de todas las generaciones. Estos programas les permiten acceder al mercado con entradas medias de tan solo el 7,97 %. Sin embargo, se enfrentan a una marcada brecha salarial: el 69,29 % gana menos que la renta mediana de su zona. Con una renta media por hogar de 94 396 dólares, muchos compradores de la Generación Z deben renunciar a la ubicación, al tamaño de la vivienda o al momento de la compra para poder acceder a la propiedad.
A continuación se presenta un desglose de estas concesiones generacionales:
| Generación | Ventaja principal | Desventaja principal | Pago inicial medio |
|---|---|---|---|
| Baby boomers (65-74) | Elevado patrimonio neto; tipos de interés fijos bajos | En el pasado se enfrentaron a tipos de interés superiores al 18 % | 27,27 % |
| Millennials (25-44) | Entran en los años de mayores ingresos (millennials de última hora) | Elevada deuda estudiantil; precios de la vivienda en máximos históricos | 11,28 %–14,73 % |
| Generación Z (<25) | Acceso a préstamos con baja entrada inicial (FHA) | Ingresos más bajos; el 69 % gana por debajo de la mediana de la zona | 7,97 % |
Este panorama inmobiliario en constante evolución muestra cómo los «boomers» aprovechan el valor acumulado de sus viviendas, los «millennials» se enfrentan a obstáculos financieros y la Generación Z recurre a préstamos respaldados por el gobierno para acceder al mercado. Para los compradores más jóvenes que se enfrentan a duras barreras financieras, existen soluciones de vivienda alternativas, como los con todo incluido que ofrece Coliving.com, ofrecen una opción moderna que se adapta a los estilos de vida actuales en Estados Unidos.
Conclusión
La asequibilidad de la vivienda ha disminuido drásticamente desde la generación de los «baby boomers» hasta la Generación Z. Mientras que los «baby boomers» se beneficiaron del patrimonio acumulado, los millennials y la Generación Z se enfrentan a presupuestos más ajustados y a unos costes en aumento. Los precios de la vivienda, ajustados a la inflación, se han disparado aproximadamente un 65 % entre 2000 y 2024, mientras que la renta media de los hogares apenas ha variado. En la actualidad, el 67 % de los adultos de la Generación Z afirma tener dificultades para cubrir los gastos de vivienda, frente al 53 % de los millennials y solo el 36 % de los baby boomers.
Entre 2000 y 2020, la demanda de vivienda aumentó un 26 %, pero la oferta solo creció un 19 %. El Departamento del Tesoro de EE. UU. atribuye este desequilibrio a que la demanda, impulsada por factores demográficos, supera a la oferta. Esta escasez ha elevado la edad media de quienes compran su primera vivienda a los 40 años en 2025, frente a los 28 años de 1991.
Para hacer frente a esta crisis se requieren tanto reformas de gran alcance como estrategias personales prácticas. A nivel político, reforzar el crédito fiscal para viviendas de bajos ingresos (LIHTC) y revisar las leyes de ordenación urbanística restrictivas podría abrir nuevas opciones de viviendas multifamiliares. Los urbanistas están explorando soluciones creativas, como la conversión de espacios de oficinas en viviendas, con más de 90 000 unidades de este tipo actualmente en desarrollo. Además, el Ministerio de Hacienda ha comprometido 100 millones de dólares a lo largo de tres años a través del Fondo CDFI para apoyar iniciativas de vivienda asequible.
A nivel individual, las personas están encontrando formas de adaptarse. Alrededor del 15 % de los miembros de la Generación Z han vuelto a vivir con sus padres para ahorrar en gastos de vivienda. Otros se están trasladando a ciudades más asequibles o eligen viviendas más pequeñas para acumular patrimonio más rápidamente. Los espacios flexibles de coliving, como los que ofrece Coliving.com en más de 380 ciudades de todo el mundo, ofrecen otra opción rentable, con precios que parten de tan solo 100 dólares al mes. Estas soluciones de vivienda centradas en la comunidad resultan especialmente atractivas para los jóvenes profesionales y los trabajadores a distancia.
El camino a seguir combina cambios sistémicos con concesiones personales. Como afirma Asad Khan, economista sénior de Redfin:
«La realidad es que, con los costes de la vivienda aún en máximos históricos, muchos jóvenes estadounidenses están haciendo concesiones en cuanto a la ubicación, el tamaño o el momento para dar el primer paso hacia la propiedad de una vivienda y empezar a acumular patrimonio».
Preguntas frecuentes
¿Por qué suben los precios de la vivienda más rápido que los ingresos?
Los costes de la vivienda están aumentando más rápido que los ingresos, impulsados por el aumento de los precios medios de la vivienda y una relación cada vez mayor entre los ingresos y los precios. En algunos mercados de alto coste, esta relación puede alcanzar un 8 a 1 o más, lo que dificulta que las personas puedan permitirse una vivienda con sus ingresos. Esta creciente disparidad es especialmente pronunciada en zonas donde la vivienda ya es cara, lo que pone de relieve el reto que supone hacer frente a los costes cada vez más elevados.
¿Cómo afectan los tipos de interés hipotecarios a la asequibilidad entre las distintas generaciones?
Los tipos de interés hipotecarios influyen significativamente en la asequibilidad de la vivienda, ya que determinan las cuotas mensuales y los costes totales del préstamo. Cuando los tipos suben, las cuotas mensuales aumentan, lo que dificulta a muchos —especialmente a los millennials y a la Generación Z— poder permitirse una vivienda. Por el contrario, unos tipos más bajos reducen las cuotas, lo que hace que la adquisición de una vivienda sea más asequible y ayuda a que más personas cumplan los requisitos para obtener un préstamo. Las recientes bajadas de los tipos han supuesto un cierto alivio para los compradores más jóvenes, ofreciéndoles un colchón ante el aumento de los costes de la vivienda.
¿Qué pueden hacer los adultos jóvenes si comprar una vivienda no es una opción realista en este momento?
Si la compra de una vivienda parece inalcanzable, los adultos jóvenes podrían plantearse opciones de vivienda más asequibles y flexibles, como el coliving. Estos espacios suelen estar completamente amueblados e incluyen en el alquiler los gastos de suministros, el wifi y los servicios de limpieza, lo que los convierte en una solución «todo en uno» para reducir gastos. Los pisos compartidos y las viviendas de alquiler también son excelentes alternativas, ya que ofrecen menores costes iniciales y la flexibilidad necesaria para ahorrar de cara a la futura compra de una vivienda. Estas opciones pueden aportar estabilidad, especialmente en períodos de altos costes de vivienda e incertidumbre económica.
Entradas de blog relacionadas
- Por qué los millennials y la Generación Z eligen la convivencia compartida
- Por qué la Generación Z está adoptando la vivienda impulsada por la comunidad
- Por qué los millennials y la Generación Z lideran el movimiento del coliving
- Cómo influye la urbanización en las decisiones de vivienda de los millennials