Het is voor jongere generaties steeds moeilijker geworden om een eigen huis te kopen in vergelijking met de babyboomers. Stijgende huizenprijzen, een tragere inkomensgroei en een aanhoudend tekort aan woningen hebben geleid tot aanzienlijke financiële uitdagingen voor millennials en Gen Z. Hier volgt een kort overzicht:
- Babyboomers: profiteerden van lagere huizenprijzen en bouwden al vroeg overwaarde op, ondanks de hoge rentetarieven in de jaren tachtig. Velen zijn nu volledig eigenaar van hun huis, met een gemiddeld nettovermogen van 1,8 miljoen dollar.
- Millennials: Kwamen tijdens de recessie van 2008 op de woningmarkt en gaan gebukt onder studieschulden en torenhoge huizenprijzen. Een aanbetaling van 20% komt nu neer op 85% van hun jaarinkomen, waardoor de mediane leeftijd van starters op de woningmarkt is gestegen naar 35 jaar.
- Generatie Z: Worstelt met hoge huurlasten en huisvestingsproblemen en een laag inkomen in verhouding tot de woonlasten. Velen zijn aangewezen op FHA-leningen met een lagere aanbetaling, maar slechts 27,1% is in 2025 eigenaar van een woning.
Belangrijke statistieken:
- Mediane inkomensniveau dat nodig is om in 2024 een woning te kunnen betalen: 112.000 dollar (ver boven het mediane inkomen in de VS).
- De huizenprijzen zijn tussen 2020 en 2024 met 50% gestegen, wat sneller ging dan de loongroei.
- De leeftijd van starters op de woningmarkt is gestegen van 29 (1981) naar 40 (2025).
Conclusie: Babyboomers hebben vermogen opgebouwd door al vroeg een eigen woning te kopen, terwijl millennials en Gen Z te maken hebben met ongekende uitdagingen op het gebied van betaalbaarheid. Stijgende kosten en een beperkt aanbod geven de woningmarkt een nieuwe vorm, waardoor jongere generaties gedwongen worden het kopen van een eigen woning uit te stellen of concessies te doen. Als gevolg daarvan heroverwegen velen het wonen in de stad door middel van alternatieve woonmodellen.
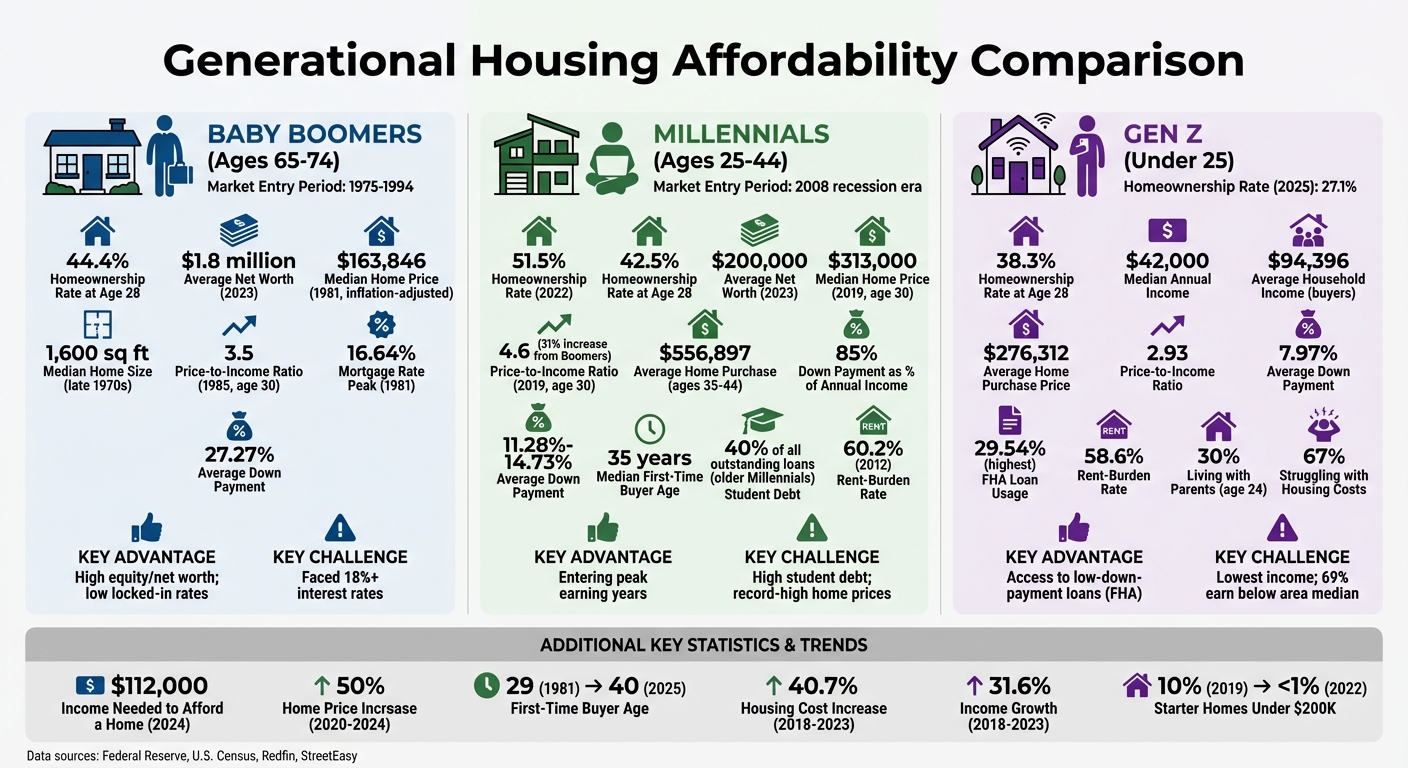
Vergelijking van de betaalbaarheid van woningen tussen babyboomers, millennials en Gen Z
1. Babyboomers
Betaalbaarheid van woningen
Babyboomers betraden de woningmarkt tussen 1975 en 1994 en hadden te maken met enkele van de zwaarste hypotheeklasten van alle generaties die vandaag de dag nog in leven zijn. In die periode slokten hypotheeklasten ongeveer 33% van het mediane huishoudinkomen op. De recessie van 1981 maakte de situatie nog moeilijker: de hypotheeklasten schoten toen omhoog tot bijna 54% van het huishoudinkomen.
De belangrijkste boosdoener? De torenhoge rentetarieven. De hypotheekrente steeg van 8,86% in 1976 naar maar liefst 16,64% in 1981. Om dit in perspectief te plaatsen: in 1981 nam de gemiddelde hypotheeklast 47,91% van het bruto-inkomen van een gemiddelde werknemer in beslag. Wat de druk nog verder opvoerde, was dat de werkloosheid in 1982 omhoogschoot naar 10,8%, waardoor het voor velen nog moeilijker werd om woonzekerheid te bereiken.
Hoewel de rentetarieven de grootste hindernis vormden, waren de huizenprijzen destijds relatief gematigd en waren de woningstandaarden in ontwikkeling.
Prijs-inkomensverhoudingen
Zelfs met hoge rentetarieven waren de voor inflatie gecorrigeerde huizenprijzen relatief beheersbaar. Van 1976 tot 1985 kostte een gemiddelde nieuwbouwwoning ongeveer 180.000 dollar in de waarde van vandaag. In 1981 bedroeg de mediaanprijs voor een nieuwe woning ongeveer 163.846 dollar (gecorrigeerd voor inflatie), met een gemiddelde maandelijkse aflossing van zo’n 1.830 dollar in huidige dollars.
Huizen waren destijds ook eenvoudiger en kleiner dan tegenwoordig. De mediane oppervlakte van een nieuwbouwwoning bedroeg ongeveer 1.600 vierkante voet – bijna de helft van de mediane oppervlakte van 2.400 vierkante voet in 2022. Voorzieningen die we nu als vanzelfsprekend beschouwen, kwamen toen ook minder vaak voor. Zo had eind jaren zeventig slechts ongeveer tweederde van de nieuwe woningen airconditioning in het hele huis, vergeleken met bijna 100% vandaag de dag.
Deze combinatie van lagere huizenprijzen en eenvoudigere normen gaf de babyboomers de kans om in de loop van de tijd eigen vermogen op te bouwen.
Toegankelijkheid van de woningmarkt
Door vroeg op de woningmarkt te stappen, hebben babyboomers aanzienlijk eigen vermogen opgebouwd. Velen zijn nu volledig eigenaar van hun woning, wat bijdraagt aan hun indrukwekkende gemiddelde nettovermogen van $1,8 miljoen medio 2023.
2. Millennials
Betaalbaarheid van woningen
Millennials betraden de woningmarkt tijdens de turbulentie van de Grote Recessie van 2008. Velen stonden nog aan het begin van hun carrière, en de financiële tegenslagen uit die periode zijn nog steeds voelbaar. In 2022 was slechts 51,5% van de millennials eigenaar van een woning, een schril contrast met de 56,5% van de babyboomers in 1990 en de 58,2% van generatie X in 2006.
Sparen voor een huis is een zwaardere financiële last geworden. Een aanbetaling van 20% komt nu neer op ongeveer 85% van het gemiddelde jaarinkomen van een millennial-huishouden, vergeleken met slechts 64% voor babyboomers op dezelfde leeftijd. Door deze financiële druk is de mediane leeftijd van starters op de woningmarkt gestegen naar 35. Wat de uitdaging nog groter maakt, is dat millennials een aanzienlijk deel van de studieschuld dragen – alleen al de oudere millennials zijn goed voor 40% van alle uitstaande studieleningen in de VS.
Inkomensgroei
Hoewel 68% van de millennials meer verdient dan hun ouders op dezelfde leeftijd, heeft deze stijging geen gelijke tred gehouden met de sterk stijgende woonlasten. Van 2018 tot 2023 stegen de woonlasten met 40,7%, terwijl de inkomens slechts met 31,6% groeiden. Gecorrigeerd voor inflatie is het mediane huishoudinkomen in de VS sinds 2000 in totaal slechts met 7% gestegen, wat neerkomt op een bescheiden gemiddelde van 0,3% per jaar.
Om zich comfortabel een woning te kunnen veroorloven bij de aanbevolen prijs-inkomensverhouding van 2,6, zouden millennials een huishoudinkomen van $120.400 nodig hebben – maar liefst 75% hoger dan het werkelijke mediane inkomen van $68.700 dat in 2019 werd geregistreerd. Deze kloof tussen inkomensgroei en woonlasten heeft voor deze generatie aanzienlijke financiële hindernissen opgeleverd.
Prijs-inkomensverhoudingen
Door de stijgende prijs-inkomensverhoudingen is wonen voor millennials minder toegankelijk geworden in vergelijking met eerdere generaties. In 1985, toen de gemiddelde babyboomer 30 jaar oud was, bedroeg de mediane woningprijs $82.800 en het mediane gezinsinkomen $23.620, wat neerkwam op een verhouding van 3,5. In 2019, toen millennials 30 werden, was de mediane woningprijs omhooggeschoten naar $313.000, terwijl het mediane huishoudinkomen $68.700 bedroeg, wat leidde tot een verhouding van 4,6 – een stijging van 31% ten opzichte van wat de babyboomers moesten doorstaan.
Oudere millennials (in de leeftijd van 35–44 jaar) kopen nu de duurste woningen van alle leeftijdsgroepen, met een gemiddelde prijs van $556.897 en een prijs-inkomensverhouding van 3,23. Tegen het einde van 2022 bedroeg de mediane verkoopprijs voor nieuwe woningen $457.800, en tussen maart 2020 en maart 2024 stegen de huizenprijzen met bijna 50%.
Toegankelijkheid van woningen
Stagnerende inkomensgroei en stijgende prijs-inkomensverhoudingen hebben het concept van de „starterswoning“ vrijwel tenietgedaan. In 2019 maakten woningen met een prijs onder de $200.000 10% van de markt uit. Tegen 2022 was dat cijfer gekelderd tot minder dan 1%. Domonic Purviance, een materiedeskundige bij de Federal Reserve Bank van Atlanta, vatte de situatie treffend samen:
„Als je het mediane inkomen verdient, is er geen nieuwe woning voor je beschikbaar. Tegenwoordig is een nieuw huis een luxeproduct.”
Geconfronteerd met deze uitdagingen hebben millennials hun levensstijl aangepast. Ongeveer 37% gaat minder vaak uit eten, 16% slaat maaltijden over en 15% woont bij zijn of haar ouders om geld te besparen. Halverwege 2023 bedroeg het gemiddelde nettovermogen van een millennial-huishouden ongeveer $200.000, een schril contrast met het gemiddelde van $1,8 miljoen voor babyboomers.
Als reactie op deze huisvestingscrisis is de markt verschoven naar eengezinswoningen die „speciaal voor de verhuur“ zijn gebouwd, waarbij in 2024 meer dan 100.000 woningen zijn opgeleverd. Voor degenen die geen traditioneel eigen huis kunnen kopen, bieden alternatieven zoals Coliving.com volledig gemeubileerde, all-inclusive woonruimte met nutsvoorzieningen, supersnel internet en schoonmaakdiensten, wat een praktische oplossing biedt in een markt waar starterswoningen steeds schaarser worden.
3. Generatie Z
Betaalbaarheid van woningen
Gen Z kampt met een moeilijke woningmarkt: 67% vindt het lastig om de woonlasten te betalen, ondanks een mediaan jaarinkomen van 42.000 dollar. Dit inkomensniveau houdt geen gelijke tred met de stijgende kosten van levensonderhoud, wat voor grotere financiële druk zorgt dan bij babyboomers of millennials.
In 2025 bedroeg het percentage huiseigenaren onder Gen Z 27,1%, een stijging ten opzichte van 26,1% het jaar ervoor. Toch is op 28-jarige leeftijd slechts 38,3% van de Gen Z'ers eigenaar van een woning, waarmee ze achterblijven bij Gen X'ers (42,5%) en babyboomers (44,4%) op dezelfde leeftijd. Van de huurders wordt 58,6% beschouwd als ‘huurbelast’, omdat zij meer dan 30% van hun inkomen aan huisvesting besteden. Hoewel dit iets beter is dan het percentage van 60,2% dat in 2012 voor millennials gold, blijft het een aanzienlijke uitdaging.
Om hiermee het hoofd te bieden, nemen veel Gen Z'ers drastische maatregelen. Ongeveer 18% heeft een bijbaantje aangenomen, 20% verkoopt persoonlijke bezittingen, 15% is weer bij de ouders ingetrokken en 18% heeft zelfs maaltijden overgeslagen om de woonlasten te kunnen betalen. Kenny Lee, senior econoom bij StreetEasy, verwoordde het zonder omwegen:
„De ervaring van worstelen om de huur te betalen met een starterssalaris is voor zo velen van ons zo herkenbaar dat het bijna de norm is geworden in onze samenleving. Maar dit is iets dat niet normaal zou moeten zijn.”
Inkomensgroei
Hoewel Gen Z in reële termen meer verdient dan eerdere generaties, heeft hun inkomensgroei geen gelijke tred gehouden met de stijgende kosten van het eigenwoningbezit. Tegenwoordig is voor de aankoop van een woning met een mediane prijs een jaarinkomen van ongeveer 112.000 dollar nodig – ruwweg 25.000 dollar meer dan het mediane huishoudinkomen. Onder huizenkopers uit Gen Z bedraagt het gemiddelde huishoudinkomen 94.396 dollar, het laagste van alle leeftijdsgroepen op de markt, waarbij 69,29% minder verdient dan het mediane inkomen in hun regio.
De stimuleringscheques tijdens de pandemie en de verlichting van studieleningen zorgden voor enige financiële ademruimte, waardoor enkelen konden sparen voor een aanbetaling. Onzekerheden zoals inflatie, werkzekerheid en hoge rentetarieven blijven het kopen van een eigen woning voor velen echter onbereikbaar maken. Deze economische hindernissen komen tot uiting in de prijs-inkomensverhoudingen van Gen Z, wat onderstreept hoe zwaar de weg is voor deze generatie.
Prijs-inkomensverhoudingen
Voor Gen Z’ers die er wel in slagen een woning te kopen, bedraagt de gemiddelde prijs-inkomensverhouding 2,93. Dit is gebaseerd op een gemiddelde aankoopprijs van $ 276.312 en een gezinsinkomen van $ 94.396. Het gemiddelde hypotheekbedrag is $249.761, en 29,54% van de Gen Z-kopers maakt gebruik van FHA-leningen, meer dan welke andere generatie dan ook. Deze leningen maken lagere aanbetalingen mogelijk, gemiddeld slechts 7,97%, vergeleken met 27,27% onder de late babyboomers.
Toch geven deze cijfers alleen een beeld van degenen die de markt zijn betreden. Veel Gen Z’ers kunnen zich nog steeds geen woning veroorloven en zoeken daarom naar meer betaalbare woningen in steden als Clarksville (TN), Goose Creek (SC) en San Antonio (TX). Zelfs kopers hebben vaak te maken met een beperkte keuze vanwege budgetbeperkingen.
Toegankelijkheid van woningen
De torenhoge prijzen dwingen Gen Z om moeilijke beslissingen te nemen over waar en wanneer ze een woning kopen, en over het type woning dat ze zich kunnen veroorloven. In 2025 waren personen in de leeftijd van 19–29 jaar goed voor 18,5% van de woningaankopen, een stijging ten opzichte van 14,4% in 2024. Velen stellen de aankoop echter uit totdat de omstandigheden verbeteren. Meer dan 30% van de 24-jarige Gen Z’ers woont bij hun ouders of schoonouders, vergeleken met slechts 15% van de babyboomers op dezelfde leeftijd.
Asad Khan, senior econoom bij Redfin, benadrukte de afwegingen waarmee Gen Z te maken heeft:
„De realiteit is dat, nu de woonlasten nog steeds historisch hoog zijn, veel jonge Amerikanen compromissen sluiten op het gebied van locatie, grootte of timing om een voet tussen de deur te krijgen op de woningmarkt en te beginnen met het opbouwen van eigen vermogen.“
Voor degenen die niet kunnen kopen, worden alternatieve woonmodellen steeds aantrekkelijker. Platforms zoals Coliving.com bieden een kosteneffectieve optie: volledig gemeubileerde, all-inclusive ruimtes vanaf 100 dollar per maand in meer dan 380 steden. Deze opstellingen zijn inclusief nutsvoorzieningen, wifi en schoonmaakdiensten, waardoor huurders van Generatie Z hun uitgaven beter kunnen beheren terwijl ze toewerken naar hun financiële langetermijndoelen.
Voor- en nadelen
Elke generatie heeft te maken met een eigen mix van uitdagingen en voordelen bij het afwegen van woonlasten tegen inkomen.
Babyboomers hebben een uniek voordeel dankzij het vermogen dat ze in de loop der tijd hebben opgebouwd en hun vastgelegde lage hypotheekrente. Hoewel ze begin jaren tachtig te maken hadden met torenhoge rentetarieven van meer dan 18%, plaatst hun opgebouwde vermogen hen nu in een sterkere positie dan jongere generaties.
Millennials hebben daarentegen te maken met een veel moeilijkere markt. Ze kampen met torenhoge huizenprijzen en hoge studieschulden. Vooral de latere millennials (in de leeftijd van 35–44 jaar) worden hierdoor getroffen, aangezien zij in 2024 een woning kochten voor een gemiddelde prijs van 556.897 dollar. Deze hoge kosten, in combinatie met aanzienlijke schulden, beperken hun mogelijkheden om te sparen voor een grotere aanbetaling. Minister van Financiën Janet Yellen vatte de situatie perfect samen:
"Dit tekort aan aanbod heeft geleid tot een crisis op het gebied van betaalbaarheid."
Generatie Z vindt kansen via programma’s met een lage aanbetaling: 29,54% van hun huizenaankopen in 2024 werd gefinancierd met FHA-leningen, het hoogste percentage van alle generaties. Dankzij deze programma’s kunnen ze de markt betreden met een gemiddelde aanbetaling van slechts 7,97%. Ze kampen echter met een grote inkomenskloof: 69,29% verdient minder dan het mediaaninkomen in hun regio. Met een gemiddeld gezinsinkomen van $94.396 moeten veel kopers uit Gen Z concessies doen op het gebied van locatie, woninggrootte of timing om een eigen woning te kunnen kopen.
Hier volgt een overzicht van deze generatiegebonden afwegingen:
| Generatie | Belangrijkste voordeel | Belangrijkste nadeel | Gem. aanbetaling |
|---|---|---|---|
| Babyboomers (65–74) | Hoog eigen vermogen/nettovermogen; lage vastgelegde rentetarieven | Hadden in het verleden te maken met rentetarieven van meer dan 18% | 27,27% |
| Millennials (25–44) | Komen in de jaren met het hoogste inkomen (late millennials) | Hoge studieschuld; recordhoge huizenprijzen | 11,28%–14,73% |
| Generatie Z (<25) | Toegang tot leningen met lage aanbetaling (FHA) | Laagste inkomen; 69% verdient minder dan het regionale gemiddelde | 7,97% |
Dit veranderende woninglandschap laat zien hoe babyboomers hun overwaarde aanspreken, millennials worstelen met financiële hindernissen en Gen Z vertrouwt op door de overheid gesteunde leningen om de woningmarkt te betreden. Voor jongere kopers die met zware financiële barrières worden geconfronteerd, bieden alternatieve woonoplossingen, zoals flexibele, all-inclusive co-livingruimtes aangeboden door Coliving.com, bieden een moderne optie die aansluit bij de hedendaagse levensstijl in de Verenigde Staten.
Conclusie
De betaalbaarheid van woningen is sterk afgenomen van de babyboomgeneratie tot Gen Z. Terwijl babyboomers profiteerden van opgebouwd eigen vermogen, hebben millennials en Gen Z te maken met krappere budgetten en stijgende kosten. De voor inflatie gecorrigeerde huizenprijzen zijn tussen 2000 en 2024 met ongeveer 65% gestegen, terwijl het mediane huishoudinkomen nauwelijks is veranderd. Tegenwoordig geeft 67% van de volwassenen uit Gen Z aan moeite te hebben om de woonlasten te betalen, vergeleken met 53% van de millennials en slechts 36% van de babyboomers.
Van 2000 tot 2020 steeg de vraag naar woningen met 26%, maar het aanbod groeide slechts met 19%. Het Amerikaanse ministerie van Financiën schrijft deze onbalans toe aan het feit dat de door demografische factoren aangedreven vraag het aanbod overstijgt. Door dit tekort is de gemiddelde leeftijd van starters op de woningmarkt gestegen van 28 jaar in 1991 naar 40 jaar in 2025.
Om deze crisis aan te pakken zijn zowel ingrijpende hervormingen als praktische persoonlijke strategieën nodig. Op beleidsniveau zouden het versterken van het belastingkrediet voor woningen voor mensen met een laag inkomen (LIHTC) en het herzien van restrictieve bestemmingsplannen meer mogelijkheden voor meergezinswoningen kunnen creëren. Stedenbouwkundigen onderzoeken creatieve oplossingen, zoals het ombouwen van kantoorruimtes tot wooneenheden; er zijn momenteel meer dan 90.000 van dergelijke eenheden in ontwikkeling. Daarnaast heeft het ministerie van Financiën via het CDFI-fonds 100 miljoen dollar toegezegd over een periode van drie jaar ter ondersteuning van initiatieven voor betaalbare huisvesting.
Op individueel niveau zoeken mensen naar manieren om zich aan te passen. Ongeveer 15% van de Gen Z’ers is weer bij hun ouders ingetrokken om op woonlasten te besparen. Anderen verhuizen naar meer betaalbare steden of kiezen voor kleinere woningen om sneller eigen vermogen op te bouwen. Flexibele co-livingruimtes, zoals die worden aangeboden door Coliving.com in meer dan 380 steden wereldwijd, bieden een andere kosteneffectieve optie, met prijzen vanaf slechts $100 per maand. Deze op gemeenschap gerichte woonoplossingen zijn vooral aantrekkelijk voor jonge professionals en telewerkers.
De weg vooruit combineert structurele veranderingen met persoonlijke compromissen. Zoals Asad Khan, senior econoom bij Redfin, het verwoordt:
„De realiteit is dat, nu de woonlasten nog steeds historisch hoog zijn, veel jonge Amerikanen compromissen sluiten op het gebied van locatie, grootte of timing om een voet tussen de deur te krijgen op de woningmarkt en te beginnen met het opbouwen van eigen vermogen.”
Veelgestelde vragen
Waarom stijgen de huizenprijzen sneller dan de inkomens?
De woonlasten stijgen sneller dan de inkomens, aangedreven door hogere mediane huizenprijzen en een groeiende verhouding tussen inkomen en prijs. In sommige dure markten kan deze verhouding oplopen tot 8 op 1 of meer, waardoor het voor mensen moeilijker wordt om op basis van hun inkomen een woning te betalen. Deze groeiende kloof is vooral uitgesproken in gebieden waar woningen al duur zijn, wat de uitdaging onderstreept om de stijgende kosten bij te houden.
Hoe beïnvloeden hypotheekrentes de betaalbaarheid voor verschillende generaties?
Hypotheekrentes hebben een aanzienlijke invloed op de betaalbaarheid van woningen doordat ze bepalend zijn voor de maandelijkse aflossingen en de totale financieringskosten. Wanneer de rente stijgt, gaan de maandelijkse aflossingen omhoog, waardoor het voor velen – met name millennials en Gen Z – moeilijker wordt om een woning te betalen. Aan de andere kant zorgen lagere rentes voor lagere aflossingen, waardoor het bezit van een eigen woning haalbaarder wordt en meer mensen in aanmerking komen voor een lening. De recente daling van de rentes heeft wat verlichting gebracht voor jongere kopers en biedt hen een buffer nu ze te maken hebben met stijgende woonlasten.
Wat kunnen jongvolwassenen doen als het kopen van een woning op dit moment niet haalbaar is?
Als het kopen van een woning onbereikbaar lijkt, kunnen jongvolwassenen overwegen om voor meer budgetvriendelijke en flexibele woonopties te kiezen, zoals coliving. Deze ruimtes zijn vaak volledig gemeubileerd en de huur is inclusief nutsvoorzieningen, wifi en schoonmaakdiensten, waardoor ze een alles-in-één manier zijn om kosten te besparen. Gedeelde appartementen en huurwoningen zijn ook uitstekende alternatieven, met lagere opstartkosten en de flexibiliteit om te sparen voor een toekomstige aankoop van een eigen woning. Deze keuzes kunnen stabiliteit bieden, vooral in tijden van hoge woonlasten en economische onzekerheid.