L'accès à la propriété est devenu de plus en plus difficile pour les jeunes générations par rapport aux baby-boomers. La hausse des prix de l'immobilier, la croissance plus lente des revenus et une pénurie persistante de logements ont créé d'importantes difficultés financières pour les Millennials et la Génération Z. En voici un bref aperçu :
- Les baby-boomers : ils ont bénéficié de prix immobiliers plus bas et se sont constitués rapidement un patrimoine immobilier, malgré des taux d’intérêt élevés dans les années 1980. Beaucoup sont aujourd’hui propriétaires de leur logement sans emprunt, avec un patrimoine net moyen de 1,8 million de dollars.
- Milléniaux : Ils ont fait leur entrée sur le marché immobilier pendant la récession de 2008 et sont accablés par le poids de leurs dettes d’études et la flambée des prix de l’immobilier. Un apport initial de 20 % équivaut désormais à 85 % de leur revenu annuel, ce qui repousse l’âge médian des primo-accédants à 35 ans.
- Génération Z : Confrontée à des loyers élevés et à des difficultés de logement ainsi qu’à des revenus faibles par rapport aux coûts du logement. Beaucoup ont recours aux prêts FHA, qui exigent un apport initial moins élevé, mais seuls 27,1 % sont propriétaires en 2025.
Chiffres clés :
- Revenu médian nécessaire pour acheter un logement en 2024 : 112 000 $ (bien supérieur au revenu médian américain).
- Les prix de l’immobilier ont bondi de 50 % entre 2020 et 2024, dépassant la croissance des salaires.
- L’âge des primo-accédants est passé de 29 ans (1981) à 40 ans (2025).
Conclusion : Les baby-boomers se sont constitués un patrimoine en devenant propriétaires tôt, tandis que les milléniaux et la génération Z sont confrontés à des difficultés d’accessibilité sans précédent. La hausse des coûts et l’offre limitée sont en train de transformer le marché immobilier, obligeant les jeunes générations à reporter leur accession à la propriété ou à faire des compromis. En conséquence, beaucoup reconsidèrent la vie en ville en se tournant vers des modèles de logement alternatifs.
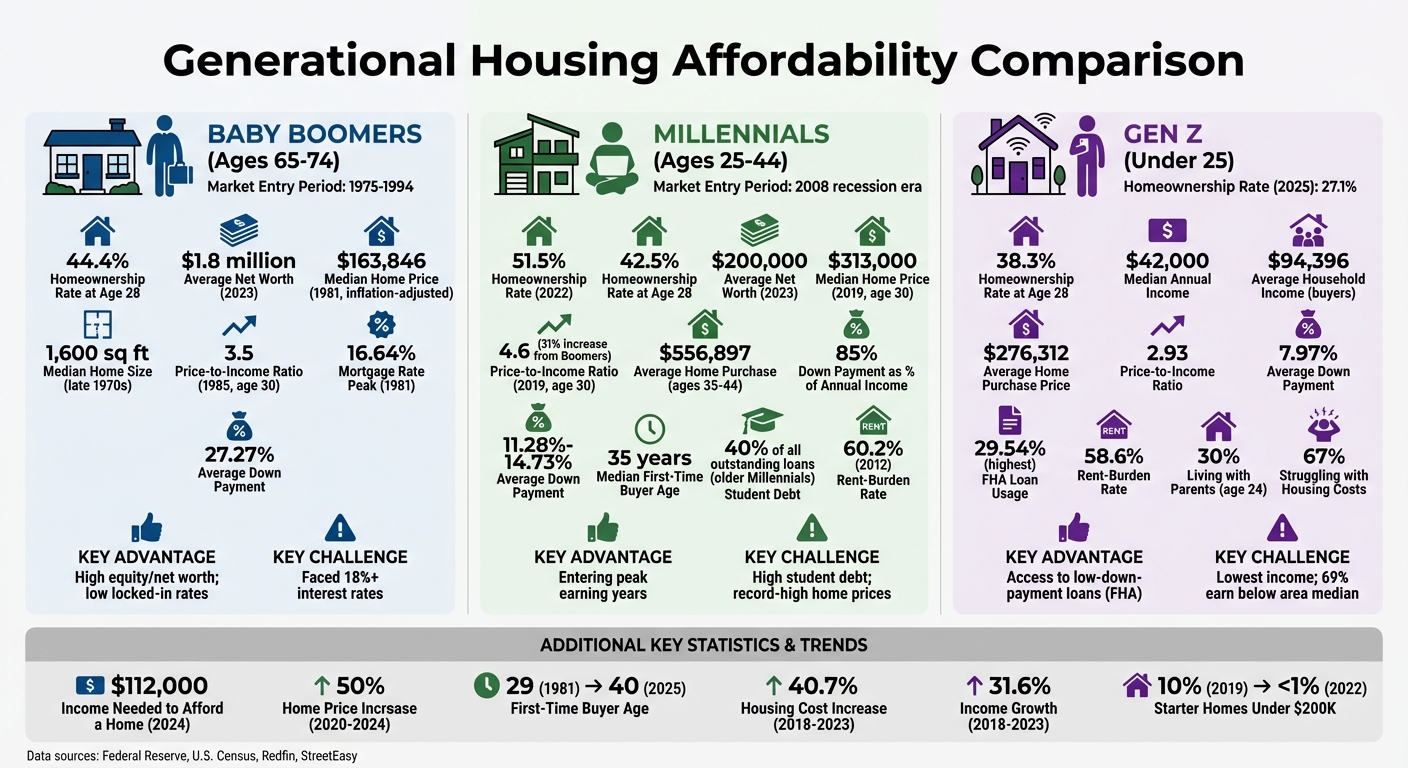
Comparaison de l'accessibilité au logement entre les baby-boomers, la génération Y et la génération Z
1. Les baby-boomers
Accessibilité au logement
Les baby-boomers ont fait leur entrée sur le marché immobilier entre 1975 et 1994, faisant face à des charges hypothécaires parmi les plus lourdes de toutes les générations encore en vie aujourd’hui. À cette époque, les remboursements hypothécaires représentaient environ 33 % du revenu médian des ménages. La récession de 1981 a encore aggravé la situation, les remboursements hypothécaires grimpant à près de 54 % du revenu des ménages.
Le principal responsable ? La flambée des taux d’intérêt. Les taux hypothécaires sont passés de 8,86 % en 1976 à un niveau vertigineux de 16,64 % en 1981. Pour mettre les choses en perspective, en 1981, la mensualité hypothécaire moyenne représentait 47,91 % du revenu avant impôt d’un salarié médian. Pour aggraver encore la situation, le chômage a grimpé à 10,8 % en 1982, rendant encore plus difficile pour beaucoup d’accéder à la stabilité en matière de logement.
Si les taux d’intérêt constituaient le principal obstacle, les prix de l’immobilier étaient relativement modérés à l’époque, et les normes de construction évoluaient.
Ratios prix/revenus
Même avec des taux d’intérêt élevés, les prix des logements, corrigés de l’inflation, restaient relativement abordables. De 1976 à 1985, le coût moyen d’un logement neuf s’élevait à environ 180 000 dollars en valeur actuelle. En 1981, le prix médian d’une maison neuve s’élevait à environ 163 846 dollars (ajusté en fonction de l’inflation), avec des mensualités typiques d’environ 1 830 dollars en valeur actuelle.
À l’époque, les logements étaient également plus simples et plus petits qu’aujourd’hui. La superficie médiane d’une maison neuve était d’environ 1 600 pieds carrés, soit près de la moitié de la superficie médiane de 2 400 pieds carrés enregistrée en 2022. Les équipements que nous considérons aujourd’hui comme acquis étaient également moins courants. Par exemple, seuls environ deux tiers des logements neufs à la fin des années 1970 disposaient d’une climatisation dans toute la maison, contre près de 100 % aujourd’hui.
Cette combinaison de prix immobiliers plus bas et de normes plus simples a permis aux baby-boomers de se constituer un patrimoine immobilier au fil du temps.
Accessibilité au logement
En entrant tôt sur le marché immobilier, les baby-boomers ont accumulé un patrimoine immobilier important. Beaucoup sont désormais propriétaires de leur logement sans aucune dette, ce qui contribue à leur impressionnante valeur nette moyenne de 1,8 million de dollars à la mi-2023.
2. La génération Y
Accessibilité au logement
La génération Y a fait son entrée sur le marché immobilier pendant la période de turbulences de la Grande Récession de 2008. Beaucoup commençaient tout juste leur carrière, et les revers financiers de cette période persistent encore aujourd’hui. En 2022, seuls 51,5 % des milléniaux étaient propriétaires de leur logement, ce qui contraste fortement avec les 56,5 % des baby-boomers en 1990 et les 58,2 % de la génération X en 2006.
Épargner pour acheter un logement est devenu un fardeau financier plus lourd. Un apport initial de 20 % équivaut désormais à environ 85 % du revenu annuel moyen d’un ménage de la génération Y, contre seulement 64 % pour les baby-boomers au même âge. Ces difficultés financières ont repoussé l’âge médian des primo-accédants à 35 ans. Pour compliquer encore la situation, les Millennials sont lourdement endettés au titre de leurs études : à eux seuls, les plus âgés d’entre eux représentent 40 % de l’encours total des prêts étudiants aux États-Unis.
Évolution des revenus
Si 68 % des Millennials gagnent plus que leurs parents au même âge, cette augmentation n’a pas suivi la flambée des coûts du logement. De 2018 à 2023, les coûts du logement ont augmenté de 40,7 %, tandis que les revenus n’ont progressé que de 31,6 %. Après ajustement pour tenir compte de l’inflation, le revenu médian des ménages aux États-Unis n’a connu qu’une hausse totale de 7 % depuis 2000, soit une moyenne modeste de 0,3 % par an.
Pour pouvoir s’offrir confortablement un logement en respectant le ratio prix/revenu recommandé de 2,6, les Millennials auraient besoin d’un revenu du ménage de 120 400 dollars, soit un montant stupéfiant de 75 % supérieur au revenu médian réel de 68 700 dollars enregistré en 2019. Cet écart entre la croissance des revenus et les coûts du logement a créé d’importants obstacles financiers pour cette génération.
Ratios prix/revenu
La hausse des ratios prix/revenu a rendu l’accès au logement moins accessible pour les milléniaux que pour les générations précédentes. En 1985, alors que la génération du baby-boom avait en moyenne 30 ans, le prix médian d’un logement était de 82 800 dollars, et le revenu médian des ménages s’élevait à 23 620 dollars, ce qui donnait un rapport de 3,5. En 2019, lorsque les Millennials ont atteint l’âge de 30 ans, le prix médian des logements avait grimpé en flèche pour atteindre 313 000 dollars, tandis que le revenu médian des ménages s’élevait à 68 700 dollars, ce qui a conduit à un ratio de 4,6 — soit une hausse de 31 % par rapport à ce à quoi les baby-boomers avaient dû faire face.
Les milléniaux les plus âgés (âgés de 35 à 44 ans) achètent désormais les logements les plus chers de toutes les tranches d’âge, avec un prix moyen de 556 897 dollars et un ratio prix/revenu de 3,23. Fin 2022, le prix de vente médian des logements neufs a atteint 457 800 dollars, et entre mars 2020 et mars 2024, les prix de l’immobilier ont bondi de près de 50 %.
Accessibilité au logement
La stagnation de la croissance des revenus et la hausse des ratios prix/revenu ont pratiquement fait disparaître le concept de « première maison ». En 2019, les logements dont le prix était inférieur à 200 000 dollars représentaient 10 % du marché. En 2022, ce chiffre avait chuté à moins de 1 %. Domonic Purviance, expert en la matière à la Banque fédérale de réserve d’Atlanta, a parfaitement résumé la situation :
« Si vous percevez le revenu médian, aucun logement neuf ne vous est accessible. Aujourd’hui, une maison neuve est un produit de luxe. »
Face à ces difficultés, les Millennials ont adapté leur mode de vie. Environ 37 % d’entre eux sortent moins souvent au restaurant, 16 % sautent des repas et 15 % vivent chez leurs parents pour faire des économies. À la mi-2023, le patrimoine net moyen des ménages de la génération Y s’élevait à environ 200 000 dollars, ce qui contraste fortement avec la moyenne de 1,8 million de dollars chez les baby-boomers.
En réponse à cette crise du logement, le marché s’est orienté vers les maisons individuelles « construites pour la location », avec plus de 100 000 logements achevés en 2024. Pour ceux qui ne peuvent pas accéder à la propriété traditionnelle, des alternatives telles que Coliving.com proposent des logements entièrement meublés et tout compris, incluant les charges, l’Internet haut débit et les services de ménage, offrant ainsi une solution pratique sur un marché où les logements pour primo-accédants se font de plus en plus rares.
3. La génération Z
Accessibilité au logement
La Génération Z est confrontée à un marché immobilier difficile : 67 % d’entre elle ont du mal à couvrir leurs frais de logement malgré un revenu annuel médian de 42 000 dollars. Ce niveau de revenu ne suit pas la hausse vertigineuse du coût de la vie, ce qui engendre des difficultés financières plus importantes que celles rencontrées par les baby-boomers ou la génération Y.
En 2025, le taux d’accession à la propriété au sein de la Génération Z a atteint 27,1 %, contre 26,1 % l’année précédente. Pourtant, à 28 ans, seuls 38,3 % des membres de la Génération Z sont propriétaires, ce qui les place derrière la génération X (42,5 %) et les baby-boomers (44,4 %) au même âge. Parmi les locataires, 58,6 % sont considérés comme ayant des difficultés à payer leur loyer, consacrant plus de 30 % de leurs revenus au logement. Bien que ce chiffre soit légèrement meilleur que le taux de 60,2 % enregistré chez les « Millennials » en 2012, il reflète néanmoins un défi de taille.
Pour y faire face, de nombreux membres de la génération Z prennent des mesures drastiques. Environ 18 % ont trouvé un petit boulot, 20 % vendent leurs effets personnels, 15 % sont retournés vivre chez leurs parents et 18 % ont même sauté des repas pour pouvoir payer leur loyer. Kenny Lee, économiste senior chez StreetEasy, l’a dit sans détour :
« La difficulté à payer son loyer avec un salaire de débutant est une expérience si courante pour bon nombre d’entre nous qu’elle est presque devenue la norme dans notre société. Or, cela ne devrait pas être normal. »
Évolution des revenus
Bien que la Génération Z gagne davantage en termes réels que les générations précédentes, la progression de ses revenus n’a pas suivi le rythme de la hausse des coûts liés à l’accession à la propriété. Aujourd’hui, l’achat d’un logement au prix médian nécessite un revenu annuel d’environ 112 000 dollars, soit environ 25 000 dollars de plus que le revenu médian des ménages. Parmi les acheteurs de la Génération Z, le revenu moyen par ménage s’élève à 94 396 dollars, soit le plus bas de tous les groupes d’âge sur le marché, 69,29 % d’entre eux gagnant moins que le revenu médian de leur région.
Les chèques de relance distribués pendant la pandémie et l’allègement des prêts étudiants ont apporté une certaine marge de manœuvre financière, permettant à quelques-uns d’épargner pour constituer un apport personnel. Cependant, des incertitudes telles que l’inflation, la stabilité de l’emploi et les taux d’intérêt élevés continuent de rendre l’accès à la propriété inaccessible pour beaucoup. Ces obstacles économiques se reflètent dans les ratios prix/revenu de la génération Z, soulignant à quel point le chemin est semé d’embûches pour cette génération.
Ratios prix/revenu
Pour les membres de la génération Z qui parviennent à acheter un logement, le ratio prix/revenu moyen est de 2,93. Ce chiffre repose sur un prix d’achat moyen de 276 312 dollars et un revenu du ménage de 94 396 dollars. Le montant moyen du prêt immobilier est de 249 761 dollars, et 29,54 % des acheteurs de la génération Z ont recours à des prêts FHA, soit plus que n’importe quelle autre génération. Ces prêts permettent des apports personnels moins élevés, s’élevant en moyenne à seulement 7,97 %, contre 27,27 % chez les baby-boomers de la fin de la génération.
Pourtant, ces chiffres ne reflètent que la situation de ceux qui ont déjà accédé au marché. De nombreux membres de la Génération Z restent exclus en raison des prix trop élevés et recherchent donc des logements plus abordables dans des villes comme Clarksville (Tennessee), Goose Creek (Caroline du Sud) et San Antonio (Texas). Même les acheteurs sont souvent confrontés à un choix limité en raison de contraintes budgétaires.
Accessibilité au logement
La flambée des prix oblige la Génération Z à prendre des décisions difficiles quant au lieu et au moment de l’achat, ainsi qu’au type de logement qu’elle peut s’offrir. En 2025, les personnes âgées de 19 à 29 ans représentaient 18,5 % des achats immobiliers, contre 14,4 % en 2024. Cependant, nombreux sont ceux qui reportent leur achat jusqu’à ce que la situation s’améliore. Plus de 30 % des membres de la Génération Z âgés de 24 ans vivent chez leurs parents ou leurs beaux-parents, contre seulement 15 % des baby-boomers au même âge.
Asad Khan, économiste senior chez Redfin, a mis en évidence les compromis auxquels la Génération Z est confrontée :
« La réalité est que, les coûts du logement restant à des niveaux historiquement élevés, de nombreux jeunes Américains font des compromis sur l'emplacement, la taille ou le moment choisi pour accéder à la propriété et commencer à se constituer un patrimoine immobilier. »
Pour ceux qui ne peuvent pas acheter, les modèles de logement alternatifs deviennent de plus en plus attrayants. Des plateformes comme Coliving.com offrent une option économique : des espaces entièrement meublés et tout compris à partir de 100 dollars par mois dans plus de 380 villes. Ces formules comprennent les charges, le Wi-Fi et les services de ménage, ce qui aide les locataires de la Génération Z à gérer leurs dépenses tout en travaillant à la réalisation de leurs objectifs financiers à long terme.
Avantages et inconvénients
D’une génération à l’autre, chaque groupe est confronté à un ensemble spécifique de défis et d’avantages lorsqu’il s’agit de trouver un équilibre entre les coûts du logement et ses revenus.
Les baby-boomers bénéficient d’un avantage unique, grâce au patrimoine immobilier qu’ils ont constitué au fil du temps et à leurs taux hypothécaires bas fixés à long terme. Bien qu’ils aient dû faire face à des taux d’intérêt exorbitants, supérieurs à 18 %, au début des années 1980, leur patrimoine accumulé les place aujourd’hui dans une position plus solide que celle des jeunes générations.
Les Millennials, en revanche, évoluent sur un marché bien plus difficile. Ils sont confrontés à la flambée des prix de l’immobilier et à un endettement étudiant lourd. Les Millennials de la fin de la génération (âgés de 35 à 44 ans) sont particulièrement touchés, ayant acheté leur logement en 2024 à un prix moyen de 556 897 dollars. Ce coût élevé, associé à un endettement important, limite leur capacité à épargner pour constituer des apports personnels plus importants. La secrétaire au Trésor, Janet Yellen, a parfaitement résumé la situation :
« Cette pénurie d’offre a entraîné une crise de l’accessibilité financière. »
La génération Z trouve des opportunités grâce à des programmes proposant de faibles apports personnels : 29,54 % de ses achats immobiliers en 2024 ont été financés par des prêts FHA, soit le taux le plus élevé de toutes les générations. Ces programmes leur permettent d’accéder au marché avec un apport personnel moyen de seulement 7,97 %. Cependant, elle est confrontée à un écart de revenus important : 69,29 % gagnent moins que le revenu médian de leur région. Avec un revenu moyen par ménage de 94 396 dollars, de nombreux acheteurs de la Génération Z doivent faire des compromis sur l’emplacement, la taille du logement ou le moment de l’achat pour accéder à la propriété.
Voici une analyse détaillée de ces compromis générationnels :
| Génération | Principal avantage | Principal inconvénient | Acompte moyen |
|---|---|---|---|
| Baby-boomers (65–74 ans) | Patrimoine immobilier/fortune élevée ; taux fixes bas | Ont dû faire face à des taux d’intérêt supérieurs à 18 % par le passé | 27,27 % |
| Génération Y (25–44 ans) | Entrent dans leurs meilleures années sur le plan des revenus (fin de la génération Y) | Endettement étudiant élevé ; prix de l’immobilier à des niveaux records | 11,28 %–14,73 % |
| Génération Z (< 25 ans) | Accès à des prêts avec un apport faible (FHA) | Revenus les plus faibles ; 69 % gagnent moins que le revenu médian de leur région | 7,97 % |
Ce paysage immobilier en pleine évolution montre comment les baby-boomers tirent parti de leur patrimoine immobilier, comment les milléniaux sont confrontés à des obstacles financiers et comment la génération Z s'appuie sur des prêts garantis par l'État pour accéder au marché. Pour les jeunes acheteurs confrontés à de lourds obstacles financiers, des solutions de logement alternatives, telles que les tout compris proposés par Coliving.com, offrent une alternative moderne en phase avec les modes de vie actuels aux États-Unis.
Conclusion
L’accessibilité au logement a fortement diminué entre la génération des baby-boomers et la Génération Z. Alors que les baby-boomers ont bénéficié d’un patrimoine immobilier accumulé, les Millennials et la Génération Z sont confrontés à des budgets plus serrés et à une hausse des coûts. Les prix de l’immobilier, corrigés de l’inflation, ont bondi d’environ 65 % entre 2000 et 2024, alors que le revenu médian des ménages n’a pratiquement pas évolué. Aujourd’hui, 67 % des adultes de la Génération Z déclarent avoir des difficultés à couvrir leurs frais de logement, contre 53 % des Millennials et seulement 36 % des baby-boomers.
De 2000 à 2020, la demande de logements a augmenté de 26 %, mais l’offre n’a progressé que de 19 %. Le ministère américain des Finances attribue ce déséquilibre au fait que la demande, tirée par l’évolution démographique, dépasse l’offre. Cette pénurie a fait passer l’âge moyen des primo-accédants à 40 ans en 2025, contre 28 ans en 1991.
Pour faire face à cette crise, il faut à la fois des réformes de grande envergure et des stratégies personnelles concrètes. Sur le plan politique, le renforcement du crédit d’impôt pour le logement des personnes à faibles revenus (LIHTC) et la révision des lois restrictives en matière de zonage pourraient débloquer davantage d’options de logements collectifs. Les urbanistes explorent des solutions créatives telles que la conversion d’espaces de bureaux en logements, avec plus de 90 000 logements de ce type actuellement en cours de développement. De plus, le Trésor s’est engagé à débloquer 100 millions de dollars sur trois ans par le biais du Fonds CDFI afin de soutenir les initiatives en faveur du logement abordable.
À titre individuel, chacun trouve des moyens de s’adapter. Environ 15 % des membres de la génération Z sont retournés vivre chez leurs parents pour réduire leurs dépenses de logement. D’autres déménagent vers des villes plus abordables ou optent pour des logements plus petits afin de se constituer plus rapidement un patrimoine immobilier. Les espaces de coliving flexibles, comme ceux proposés par Coliving.com dans plus de 380 villes à travers le monde, constituent une autre option économique, avec des prix commençant à seulement 100 dollars par mois. Ces solutions de logement axées sur la communauté séduisent particulièrement les jeunes professionnels et les télétravailleurs.
La voie à suivre combine des changements systémiques et des compromis personnels. Comme l’explique Asad Khan, économiste senior chez Redfin :
« La réalité est que, les coûts du logement restant à des niveaux historiquement élevés, de nombreux jeunes Américains font des compromis sur l’emplacement, la taille ou le moment choisi pour accéder à la propriété et commencer à se constituer un patrimoine. »
FAQ
Pourquoi les prix de l’immobilier augmentent-ils plus vite que les revenus ?
Les coûts du logement augmentent plus rapidement que les revenus, sous l’effet de la hausse des prix médians de l’immobilier et d’un ratio revenus/prix en augmentation. Sur certains marchés où les prix sont élevés, ce ratio peut atteindre 8 pour 1, voire plus, ce qui rend l’accès à la propriété plus difficile pour les ménages compte tenu de leurs revenus. Cette disparité croissante est particulièrement marquée dans les zones où le logement est déjà cher, ce qui souligne la difficulté de faire face à la flambée des coûts.
Comment les taux d’intérêt hypothécaires influencent-ils l’accessibilité au logement d’une génération à l’autre ?
Les taux d’intérêt hypothécaires ont un impact significatif sur l’accessibilité au logement, car ils déterminent le montant des mensualités et le coût global de l’emprunt. Lorsque les taux augmentent, les mensualités s’alourdissent, ce qui rend l’accès à la propriété plus difficile pour beaucoup, en particulier pour les Millennials et la Génération Z. À l’inverse, des taux plus bas réduisent les mensualités, rendant l’accession à la propriété plus accessible et permettant à davantage de personnes d’être éligibles à un prêt. Les récentes baisses de taux ont apporté un certain soulagement aux jeunes acheteurs, leur offrant une marge de manœuvre face à la hausse des coûts du logement.
Que peuvent faire les jeunes adultes si l’achat d’un logement n’est pas envisageable pour le moment ?
Si l’achat d’un logement semble hors de portée, les jeunes adultes peuvent envisager des solutions de logement plus abordables et plus flexibles, comme la colocation. Ces espaces sont souvent entièrement meublés et le loyer comprend les charges, le Wi-Fi et les services de ménage, ce qui en fait une solution tout-en-un pour réduire les coûts. Les appartements en colocation et les logements locatifs constituent également d’excellentes alternatives, offrant des coûts initiaux moins élevés et la flexibilité nécessaire pour épargner en vue d’un futur achat immobilier. Ces choix peuvent apporter une certaine stabilité, en particulier en période de coûts élevés du logement et d’incertitude économique.