Für jüngere Generationen ist es im Vergleich zu den Babyboomern immer schwieriger geworden, Wohneigentum zu erwerben. Steigende Immobilienpreise, ein langsameres Einkommenswachstum und ein anhaltender Mangel an Wohnraum stellen Millennials und die Generation Z vor erhebliche finanzielle Herausforderungen. Hier ein kurzer Überblick:
- Babyboomer: Profitierten von niedrigeren Immobilienpreisen und bauten frühzeitig Eigenkapital auf, obwohl sie in den 1980er Jahren mit hohen Zinsen konfrontiert waren. Viele besitzen ihre Immobilien mittlerweile vollständig und verfügen über ein durchschnittliches Nettovermögen von 1,8 Millionen Dollar.
- Millennials: Sie stiegen während der Rezession 2008 in den Immobilienmarkt ein und sind durch Studienkredite und explodierende Immobilienpreise belastet. Eine Anzahlung von 20 % entspricht mittlerweile 85 % ihres Jahreseinkommens, wodurch sich das Durchschnittsalter der Erstkäufer auf 35 Jahre erhöht hat.
- Generation Z: Sie hat mit hohen Mietbelastungen und Wohnproblemen sowie einem im Verhältnis zu den Wohnkosten geringen Einkommen zu kämpfen. Viele sind auf FHA-Darlehen mit geringeren Anzahlungen angewiesen, doch im Jahr 2025 besitzen nur 27,1 % eine eigene Immobilie.
Wichtige Kennzahlen:
- Erforderliches Medianeinkommen, um sich 2024 eine Immobilie leisten zu können: 112.000 US-Dollar (weit über dem US-Medianeinkommen).
- Die Immobilienpreise stiegen von 2020 bis 2024 um 50 % und übertrafen damit das Lohnwachstum.
- Das Alter der Erstkäufer stieg von 29 Jahren (1981) auf 40 Jahre (2025).
Fazit: Die Babyboomer haben durch den frühen Erwerb von Wohneigentum Vermögen aufgebaut, während Millennials und die Generation Z mit beispiellosen Herausforderungen hinsichtlich der Erschwinglichkeit konfrontiert sind. Steigende Kosten und ein begrenztes Angebot verändern den Wohnungsmarkt und zwingen jüngere Generationen dazu, den Erwerb von Wohneigentum aufzuschieben oder Abstriche zu machen. Infolgedessen überdenken viele das Leben in der Stadt durch alternative Wohnmodelle.
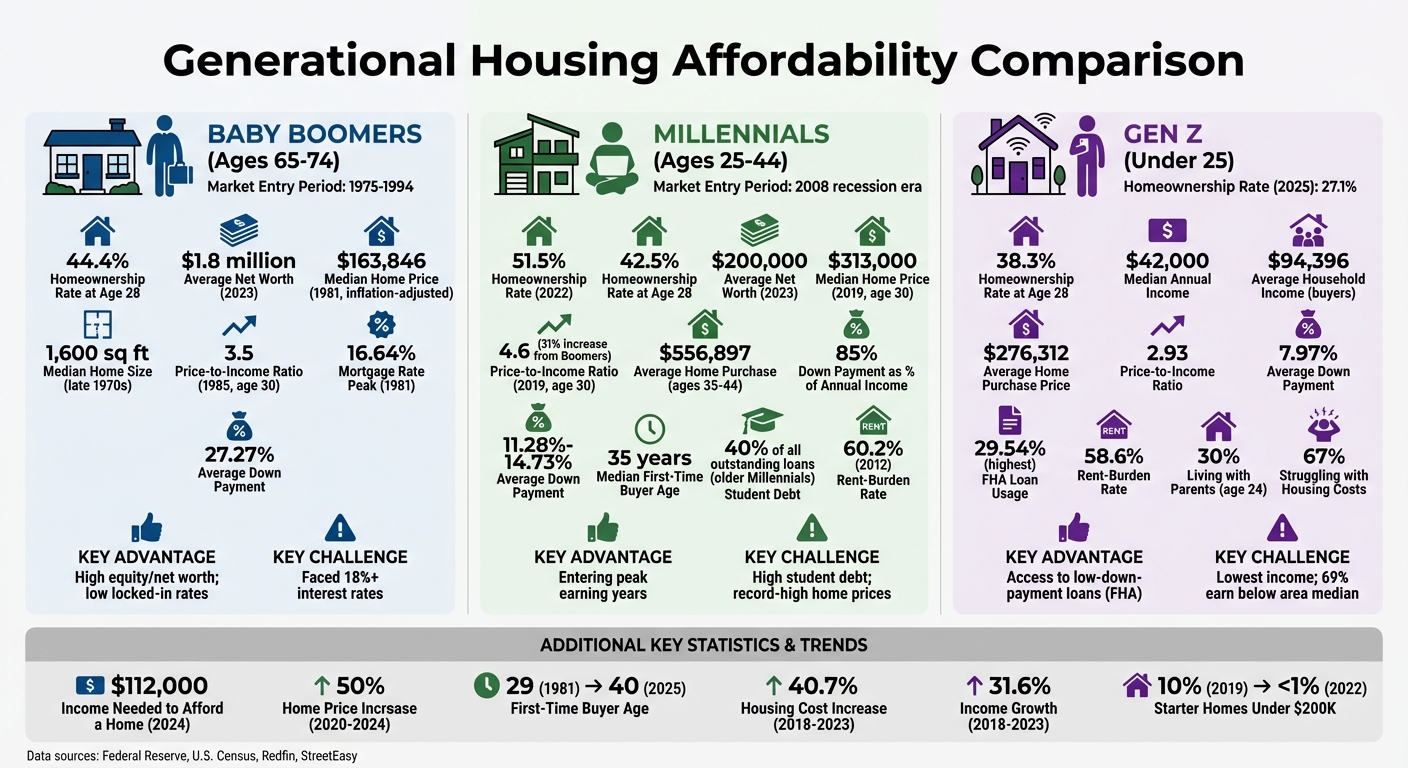
Vergleich der Erschwinglichkeit von Wohnraum bei Babyboomern, Millennials und der Generation Z
1. Babyboomer
Erschwinglichkeit von Wohnraum
Babyboomer betraten zwischen 1975 und 1994 den Wohnungsmarkt und mussten dabei einige der höchsten Hypothekenbelastungen aller heute noch lebenden Generationen bewältigen. In dieser Zeit verschlangen die Hypothekenzahlungen etwa 33 % des medianen Haushaltseinkommens. Die Rezession von 1981 verschärfte die Lage noch weiter: Die Hypothekenzahlungen stiegen auf fast 54 % des Haushaltseinkommens.
Der Hauptgrund? Rasant steigende Zinssätze. Die Hypothekenzinsen stiegen von 8,86 % im Jahr 1976 auf atemberaubende 16,64 % im Jahr 1981. Um dies zu veranschaulichen: Im Jahr 1981 verschlang die durchschnittliche Hypothekenrate 47,91 % des Vorsteuer-Einkommens eines durchschnittlichen Arbeitnehmers. Erschwerend kam hinzu, dass die Arbeitslosigkeit 1982 auf 10,8 % anstieg, was es für viele noch schwieriger machte, eine stabile Wohnsituation zu erreichen.
Zwar stellten die Zinssätze die größte Hürde dar, doch waren die Immobilienpreise zu dieser Zeit relativ moderat, und die Wohnstandards entwickelten sich weiter.
Preis-Einkommens-Verhältnisse
Trotz der hohen Zinssätze waren die inflationsbereinigten Immobilienpreise relativ überschaubar. Von 1976 bis 1985 kostete ein neues Haus im Durchschnitt etwa 180.000 US-Dollar (in heutigen Dollar). Im Jahr 1981 lag der Medianpreis für ein neues Eigenheim bei etwa 163.846 US-Dollar (inflationsbereinigt), wobei die typischen monatlichen Raten bei etwa 1.830 US-Dollar (in heutigen Dollar) lagen.
Die Häuser waren damals zudem einfacher und kleiner als heute. Der Medianwert für ein neues Haus lag bei etwa 1.600 Quadratfuß – fast die Hälfte der Größe des Medianwerts von 2.400 Quadratfuß im Jahr 2022. Auch Ausstattungsmerkmale, die wir heute als selbstverständlich ansehen, waren damals weniger verbreitet. So verfügten beispielsweise Ende der 1970er Jahre nur etwa zwei Drittel der neuen Häuser über eine Klimaanlage im gesamten Haus, verglichen mit fast 100 % heute.
Diese Kombination aus niedrigeren Immobilienpreisen und einfacheren Standards gab den Babyboomern die Möglichkeit, im Laufe der Zeit Eigenkapital aufzubauen.
Zugang zum Wohnungsmarkt
Durch ihren frühen Einstieg in den Wohnungsmarkt konnten die Babyboomer beträchtliches Eigenkapital ansammeln. Viele sind heute vollständige Eigentümer ihrer Häuser, was zu ihrem beeindruckenden durchschnittlichen Nettovermögen von 1,8 Millionen Dollar (Stand: Mitte 2023) beiträgt.
2. Millennials
Erschwinglichkeit von Wohnraum
Millennials stiegen während der Turbulenzen der Großen Rezession 2008 in den Wohnungsmarkt ein. Viele standen gerade am Anfang ihrer Karriere, und die finanziellen Rückschläge aus dieser Zeit wirken bis heute nach. Bis 2022 besaßen nur 51,5 % der Millennials Wohneigentum – ein krasser Gegensatz zu den 56,5 % der Babyboomer im Jahr 1990 und den 58,2 % der Generation X im Jahr 2006.
Das Sparen für eine Immobilie ist zu einer größeren finanziellen Belastung geworden. Eine Anzahlung von 20 % entspricht heute etwa 85 % des durchschnittlichen Jahreseinkommens eines Millennial-Haushalts, verglichen mit nur 64 % bei den Babyboomern im gleichen Alter. Diese finanzielle Belastung hat das Durchschnittsalter der Erstkäufer auf 35 Jahre angehoben. Erschwerend kommt hinzu, dass Millennials einen erheblichen Teil der Studienkredite schulden – allein die älteren Millennials machen 40 % aller ausstehenden Studienkredite in den USA aus.
Einkommenswachstum
Zwar verdienen 68 % der Millennials mehr als ihre Eltern im gleichen Alter, doch dieser Anstieg hat mit den steigenden Wohnkosten nicht Schritt gehalten. Von 2018 bis 2023 stiegen die Wohnkosten um 40,7 %, während die Einkommen nur um 31,6 % zunahmen. Inflationsbereinigt ist das mittlere Haushaltseinkommen in den USA seit 2000 insgesamt nur um 7 % gestiegen, was einem bescheidenen Durchschnitt von 0,3 % pro Jahr entspricht.
Um sich ein Eigenheim bei dem empfohlenen Preis-Einkommens-Verhältnis von 2,6 bequem leisten zu können, würden Millennials ein Haushaltseinkommen von 120.400 Dollar benötigen – das sind unglaubliche 75 % mehr als das tatsächliche Medianeinkommen von 68.700 Dollar, das 2019 verzeichnet wurde. Diese Kluft zwischen Einkommenswachstum und Wohnkosten hat für diese Generation erhebliche finanzielle Hürden geschaffen.
Preis-Einkommens-Verhältnisse
Die steigenden Preis-Einkommens-Verhältnisse haben den Zugang zu Wohnraum für Millennials im Vergleich zu früheren Generationen erschwert. Im Jahr 1985, als der durchschnittliche Babyboomer 30 Jahre alt war, lag der Medianpreis für Wohnimmobilien bei 82.800 Dollar und das Medianhaushaltseinkommen bei 23.620 Dollar, was ein Verhältnis von 3,5 ergab. Im Jahr 2019, als die Millennials 30 Jahre alt wurden, war der Medianpreis für Wohnimmobilien auf 313.000 Dollar in die Höhe geschossen, während das Medianhaushaltseinkommen bei 68.700 Dollar lag, was zu einem Verhältnis von 4,6 führte – ein Anstieg um 31 % gegenüber der Situation der Babyboomer.
Ältere Millennials (im Alter von 35–44 Jahren) kaufen mittlerweile die teuersten Häuser aller Altersgruppen, im Durchschnitt 556.897 $ bei einem Preis-Einkommens-Verhältnis von 3,23. Bis Ende 2022 erreichte der Medianverkaufspreis für neue Häuser 457.800 Dollar, und zwischen März 2020 und März 2024 stiegen die Immobilienpreise um fast 50 %.
Erschwinglichkeit von Wohnraum
Stagnierendes Einkommenswachstum und steigende Preis-Einkommens-Verhältnisse haben das Konzept des „Einstiegsobjekts“ nahezu ausgelöscht. Im Jahr 2019 machten Immobilien mit einem Preis unter 200.000 Dollar 10 % des Marktes aus. Bis 2022 war dieser Anteil auf weniger als 1 % eingebrochen. Domonic Purviance, Fachexperte bei der Federal Reserve Bank of Atlanta, fasste die Situation treffend zusammen:
„Wenn man das Medianeinkommen verdient, gibt es keine neuen Wohnungen mehr, die für einen erschwinglich sind. Ein neues Haus ist mittlerweile ein Luxusgut.“
Angesichts dieser Herausforderungen haben Millennials ihren Lebensstil angepasst. Etwa 37 % gehen seltener auswärts essen, 16 % lassen Mahlzeiten aus und 15 % leben bei ihren Eltern, um Geld zu sparen. Mitte 2023 lag das durchschnittliche Nettovermögen eines Millennial-Haushalts bei etwa 200.000 Dollar – ein krasser Gegensatz zu den durchschnittlichen 1,8 Millionen Dollar der Babyboomer.
Als Reaktion auf diese Wohnungskrise hat sich der Markt in Richtung „built-for-rent“-Einfamilienhäuser verlagert, wobei im Jahr 2024 über 100.000 Einheiten fertiggestellt wurden. Für diejenigen, die sich kein traditionelles Eigenheim leisten können, bieten Alternativen wie Coliving.com komplett möblierte Unterkünfte mit All-inclusive-Paket, einschließlich Nebenkosten, Highspeed-Internet und Reinigungsdienstleistungen – und bieten damit eine praktische Lösung in einem Markt, in dem Einsteigerwohnungen immer seltener werden.
3. Generation Z
Bezahlbarkeit von Wohnraum
Die Generation Z hat mit einem schwierigen Wohnungsmarkt zu kämpfen: 67 % haben Schwierigkeiten, ihre Wohnkosten zu decken, obwohl sie ein mittleres Jahreseinkommen von 42.000 US-Dollar erzielen. Dieses Einkommensniveau hält nicht mit den steigenden Lebenshaltungskosten Schritt, was zu einer größeren finanziellen Belastung führt als bei den Babyboomern oder Millennials.
Im Jahr 2025 lag die Wohneigentumsquote der Generation Z bei 27,1 %, ein Anstieg gegenüber 26,1 % im Vorjahr. Dennoch besitzen im Alter von 28 Jahren nur 38,3 % der Angehörigen der Generation Z ein Eigenheim und liegen damit hinter den Angehörigen der Generation X (42,5 %) und den Babyboomern (44,4 %) im gleichen Alter zurück. Unter den Mietern gelten 58,6 % als mietbelastet, da sie mehr als 30 % ihres Einkommens für Wohnkosten ausgeben. Dies ist zwar etwas besser als die Mietbelastungsquote der Millennials von 60,2 % im Jahr 2012, stellt aber dennoch eine erhebliche Herausforderung dar.
Um damit fertig zu werden, ergreifen viele Angehörige der Generation Z drastische Maßnahmen. Etwa 18 % haben sich Nebenjobs gesucht, 20 % verkaufen persönliche Gegenstände, 15 % sind wieder zu ihren Eltern gezogen und 18 % haben sogar Mahlzeiten ausgelassen, um ihre Wohnkosten bezahlen zu können. Kenny Lee, Senior Economist bei StreetEasy, brachte es auf den Punkt:
„Die Erfahrung, mit einem Einstiegsgehalt Mühe zu haben, die Miete zu bezahlen, ist so vielen von uns vertraut, dass sie in unserer Gesellschaft fast schon zur Normalität geworden ist. Aber das sollte nicht normal sein.“
Einkommenswachstum
Zwar verdient die Generation Z real mehr als frühere Generationen, doch ihr Einkommenswachstum hat mit den steigenden Kosten für Wohneigentum nicht Schritt gehalten. Heute erfordert der Kauf eines Hauses zum Medianpreis ein Jahreseinkommen von rund 112.000 Dollar – etwa 25.000 Dollar mehr als das mediane Haushaltseinkommen. Unter den Immobilienkäufern der Generation Z liegt das durchschnittliche Haushaltseinkommen bei 94.396 Dollar – der niedrigste Wert aller Altersgruppen auf dem Markt –, wobei 69,29 % weniger als das Medianeinkommen ihrer Region verdienen.
Konjunkturhilfen während der Pandemie und Erleichterungen bei der Rückzahlung von Studienkrediten verschafften etwas finanziellen Spielraum, sodass einige wenige für eine Anzahlung sparen konnten. Unsicherheiten wie Inflation, Arbeitsplatzsicherheit und hohe Zinssätze machen den Erwerb von Wohneigentum für viele jedoch weiterhin unerreichbar. Diese wirtschaftlichen Hürden spiegeln sich in den Preis-Einkommens-Verhältnissen der Generation Z wider und verdeutlichen, wie steil der Weg für diese Generation ist.
Preis-Einkommens-Verhältnisse
Für Angehörige der Generation Z, denen der Kauf eines Eigenheims gelingt, liegt das durchschnittliche Preis-Einkommens-Verhältnis bei 2,93. Diese Zahl basiert auf einem durchschnittlichen Kaufpreis von 276.312 US-Dollar und einem Haushaltseinkommen von 94.396 US-Dollar. Die durchschnittliche Hypothekensumme beträgt 249.761 US-Dollar, und 29,54 % der Käufer der Generation Z greifen auf FHA-Darlehen zurück – mehr als jede andere Generation. Diese Darlehen ermöglichen geringere Eigenkapitalanteile von durchschnittlich nur 7,97 %, verglichen mit 27,27 % bei den späten Babyboomern.
Dennoch spiegeln diese Zahlen nur die Situation derjenigen wider, die bereits in den Markt eingetreten sind. Viele Angehörige der Generation Z können sich den Kauf nicht leisten und suchen daher nach erschwinglicherem Wohnraum in Städten wie Clarksville (Tennessee), Goose Creek (South Carolina) und San Antonio (Texas). Selbst Käufer sehen sich aufgrund von Budgetbeschränkungen oft mit einer begrenzten Auswahl konfrontiert.
Zugang zu Wohnraum
Die rasant steigenden Preise zwingen die Generation Z dazu, schwierige Entscheidungen darüber zu treffen, wo und wann sie kaufen sowie welche Art von Wohnraum sie sich leisten können. Im Jahr 2025 entfielen 18,5 % der Immobilienkäufe auf Personen im Alter von 19 bis 29 Jahren, gegenüber 14,4 % im Jahr 2024. Viele verschieben den Kauf jedoch, bis sich die Bedingungen verbessern. Über 30 % der 24-Jährigen der Generation Z leben bei ihren Eltern oder Schwiegereltern, verglichen mit nur 15 % der Babyboomer im gleichen Alter.
Asad Khan, Senior Economist bei Redfin, hob die Kompromisse hervor, vor denen die Generation Z steht:
„Die Realität ist, dass angesichts der nach wie vor historisch hohen Wohnkosten viele junge Amerikaner Kompromisse bei Lage, Größe oder Zeitpunkt eingehen, um den Einstieg in den Immobilienbesitz zu schaffen und Eigenkapital aufzubauen.“
Für diejenigen, die sich keinen Kauf leisten können, werden alternative Wohnmodelle immer attraktiver. Plattformen wie Coliving.com bieten eine kostengünstige Option: komplett möblierte, All-inclusive-Wohnräume ab 100 US-Dollar pro Monat in über 380 Städten. Diese Angebote umfassen Nebenkosten, WLAN und Reinigungsdienste und helfen Mietern der Generation Z dabei, ihre Ausgaben im Griff zu behalten und gleichzeitig auf ihre langfristigen finanziellen Ziele hinzuarbeiten.
Vor- und Nachteile
Über alle Generationen hinweg steht jede Gruppe vor einer ganz eigenen Mischung aus Herausforderungen und Vorteilen, wenn es darum geht, Wohnkosten und Einkommen in Einklang zu bringen.
Babyboomer haben dank des im Laufe der Zeit aufgebauten Eigenkapitals und ihrer festgeschriebenen niedrigen Hypothekenzinsen einen einzigartigen Vorteil. Während sie Anfang der 1980er Jahre extrem hohe Zinssätze von über 18 % ertragen mussten, versetzt sie ihr angesammeltes Vermögen heute in eine stärkere Position als jüngere Generationen.
Millennials hingegen bewegen sich auf einem deutlich schwierigeren Markt. Sie haben mit explodierenden Immobilienpreisen und hohen Studienkreditschulden zu kämpfen. Besonders betroffen sind die älteren Millennials (im Alter von 35 bis 44 Jahren), die im Jahr 2024 Immobilien zu einem Durchschnittspreis von 556.897 Dollar erworben haben. Diese hohen Kosten, gepaart mit erheblichen Schulden, schränken ihre Möglichkeiten ein, für höhere Eigenkapitalanteile zu sparen. Finanzministerin Janet Yellen hat die Situation treffend auf den Punkt gebracht:
„Diese Angebotsknappheit hat zu einer Erschwinglichkeitskrise geführt.“
Die Generation Z nutzt Programme mit niedrigen Eigenkapitalanforderungen: 29,54 % ihrer Immobilienkäufe im Jahr 2024 wurden durch FHA-Darlehen abgesichert – der höchste Anteil aller Generationen. Diese Programme ermöglichen ihnen den Einstieg in den Markt mit durchschnittlichen Eigenkapitalanteilen von nur 7,97 %. Allerdings sehen sie sich mit einer erheblichen Einkommenslücke konfrontiert: 69,29 % verdienen weniger als das Medianeinkommen ihrer Region. Bei einem durchschnittlichen Haushaltseinkommen von 94.396 US-Dollar müssen viele Käufer der Generation Z Kompromisse hinsichtlich Lage, Wohnungsgröße oder Zeitpunkt eingehen, um Wohneigentum zu erwerben.
Hier ist eine Aufschlüsselung dieser generationenspezifischen Kompromisse:
| Generation | Hauptvorteil | Hauptnachteil | Durchschnittliche Anzahlung |
|---|---|---|---|
| Babyboomer (65–74) | Hohes Eigenkapital/Vermögen; niedrige festgeschriebene Zinssätze | Mussten in der Vergangenheit Zinssätze von über 18 % hinnehmen | 27,27 % |
| Millennials (25–44) | Treten in die Jahre mit dem höchsten Einkommen ein (späte Millennials) | Hohe Studienkreditschulden; Rekordhohe Immobilienpreise | 11,28 %–14,73 % |
| Generation Z (<25) | Zugang zu Darlehen mit geringer Anzahlung (FHA) | Niedrigstes Einkommen; 69 % verdienen weniger als den regionalen Median | 7,97 % |
Diese sich wandelnde Wohnungslandschaft zeigt, wie Babyboomer ihr Eigenkapital nutzen, Millennials mit finanziellen Hürden zu kämpfen haben und die Generation Z auf staatlich geförderte Kredite setzt, um in den Markt einzusteigen. Für jüngere Käufer, die mit hohen finanziellen Hürden konfrontiert sind, bieten alternative Wohnlösungen wie flexible, All-inclusive-Coliving-Räume von Coliving.com, eine moderne Alternative, die dem heutigen Lebensstil in den Vereinigten Staaten entspricht.
Fazit
Die Erschwinglichkeit von Wohnraum hat von der Babyboomer-Generation bis zur Generation Z stark abgenommen. Während die Babyboomer von ihrem aufgebauten Eigenkapital profitierten, sehen sich Millennials und die Generation Z mit knapperen Budgets und steigenden Kosten konfrontiert. Inflationsbereinigt sind die Immobilienpreise zwischen 2000 und 2024 um rund 65 % gestiegen, während sich das mittlere Haushaltseinkommen kaum verändert hat. Heute geben 67 % der Erwachsenen der Generation Z an, Schwierigkeiten bei der Deckung ihrer Wohnkosten zu haben, verglichen mit 53 % der Millennials und nur 36 % der Babyboomer.
Von 2000 bis 2020 stieg die Nachfrage nach Wohnraum um 26 %, das Angebot wuchs jedoch nur um 19 %. Das US-Finanzministerium führt dieses Ungleichgewicht darauf zurück, dass die demografisch bedingte Nachfrage das Angebot übersteigt. Diese Knappheit hat dazu geführt, dass das Durchschnittsalter von Erstkäufern von Wohnimmobilien im Jahr 2025 bei 40 Jahren liegen wird – gegenüber 28 Jahren im Jahr 1991.
Die Bewältigung dieser Krise erfordert sowohl umfassende Reformen als auch praktische individuelle Strategien. Auf politischer Ebene könnten eine Stärkung der Steuergutschrift für den sozialen Wohnungsbau (Low-Income Housing Tax Credit, LIHTC) und eine Überarbeitung restriktiver Flächennutzungsvorschriften mehr Möglichkeiten für Mehrfamilienhäuser erschließen. Stadtplaner prüfen kreative Lösungen wie die Umwandlung von Büroflächen in Wohneinheiten; derzeit befinden sich über 90.000 solcher Einheiten in der Entwicklung. Darüber hinaus hat das Finanzministerium über den CDFI-Fonds 100 Millionen Dollar über drei Jahre zugesagt, um Initiativen für bezahlbaren Wohnraum zu unterstützen.
Auf individueller Ebene finden die Menschen Wege, sich anzupassen. Etwa 15 % der Generation Z sind wieder zu ihren Eltern gezogen, um Wohnkosten zu sparen. Andere ziehen in erschwinglichere Städte oder entscheiden sich für kleinere Wohnungen, um schneller Eigenkapital aufzubauen. Flexible Coliving-Räume, wie sie von Coliving.com in über 380 Städten weltweit, bieten eine weitere kostengünstige Option mit Preisen ab nur 100 Dollar pro Monat. Diese gemeinschaftsorientierten Wohnlösungen sind besonders für junge Berufstätige und Remote-Arbeiter attraktiv.
Der Weg in die Zukunft verbindet systemische Veränderungen mit persönlichen Kompromissen. Asad Khan, Senior Economist bei Redfin, drückt es so aus:
„Die Realität ist, dass angesichts der nach wie vor historisch hohen Wohnkosten viele junge Amerikaner Kompromisse hinsichtlich Lage, Größe oder Zeitpunkt eingehen, um den Einstieg in den Immobilienbesitz zu schaffen und Eigenkapital aufzubauen.“
Häufig gestellte Fragen
Warum steigen die Immobilienpreise schneller als die Einkommen?
Die Wohnkosten steigen schneller als die Einkommen, was auf höhere Median-Immobilienpreise und ein wachsendes Verhältnis von Einkommen zu Preisen zurückzuführen ist. In einigen Märkten mit hohen Wohnkosten kann dieses Verhältnis 8:1 oder mehr erreichen, was es für die Menschen schwieriger macht, sich mit ihrem Einkommen eine Immobilie zu leisten. Diese wachsende Diskrepanz ist besonders ausgeprägt in Gebieten, in denen Wohnraum ohnehin schon teuer ist, was die Herausforderung unterstreicht, mit den steigenden Kosten Schritt zu halten.
Wie wirken sich Hypothekenzinsen auf die Erschwinglichkeit über Generationen hinweg aus?
Hypothekenzinsen haben einen erheblichen Einfluss auf die Erschwinglichkeit von Wohnraum, da sie die monatlichen Raten und die Gesamtkreditkosten bestimmen. Wenn die Zinsen steigen, erhöhen sich die monatlichen Raten, was es für viele – insbesondere für Millennials und die Generation Z – schwieriger macht, sich Wohneigentum zu leisten. Umgekehrt senken niedrigere Zinsen die Raten, wodurch der Erwerb von Wohneigentum erschwinglicher wird und mehr Menschen die Voraussetzungen für einen Kredit erfüllen. Die jüngsten Zinssenkungen haben jüngeren Käufern eine gewisse Entlastung verschafft und bieten ihnen einen Puffer angesichts steigender Wohnkosten.
Was können junge Erwachsene tun, wenn der Kauf eines Eigenheims derzeit nicht realistisch ist?
Wenn der Kauf eines Eigenheims unerreichbar erscheint, könnten junge Erwachsene budgetfreundlichere und flexiblere Wohnmöglichkeiten in Betracht ziehen, wie zum Beispiel Coliving. Diese Räume sind oft komplett möbliert und beinhalten Nebenkosten, WLAN sowie Reinigungsdienste in der Miete, was sie zu einer All-in-One-Lösung zur Kostensenkung macht. Wohngemeinschaften und Mietwohnungen sind ebenfalls großartige Alternativen, die geringere Anschaffungskosten und die Flexibilität bieten, für einen zukünftigen Immobilienkauf zu sparen. Diese Optionen können Stabilität bieten, insbesondere in Zeiten hoher Wohnkosten und wirtschaftlicher Unsicherheit.