Acquistare una casa è diventato sempre più difficile per le generazioni più giovani rispetto ai Baby Boomer. L’aumento dei prezzi delle case, la crescita più lenta dei redditi e una persistente carenza di offerta immobiliare hanno creato notevoli difficoltà finanziarie per i Millennial e la Generazione Z. Ecco una breve sintesi:
- Baby Boomer: hanno beneficiato di prezzi delle case più bassi e hanno accumulato patrimonio immobiliare sin da subito, nonostante abbiano dovuto affrontare tassi di interesse elevati negli anni ’80. Molti ora possiedono la propria casa senza debiti, con un patrimonio netto medio di 1,8 milioni di dollari.
- Millennial: sono entrati nel mercato durante la recessione del 2008 e sono gravati dai debiti per le spese universitarie e dal forte aumento dei prezzi delle case. Un acconto del 20% equivale ora all’85% del loro reddito annuo, facendo salire l’età media di chi acquista la prima casa a 35 anni.
- Generazione Z: alle prese con l’elevato onere degli affitti e le difficoltà abitative e un reddito basso rispetto ai costi abitativi. Molti ricorrono ai prestiti FHA con acconti inferiori, ma solo il 27,1% possiede una casa nel 2025.
Dati chiave:
- Reddito mediano necessario per acquistare una casa nel 2024: 112.000 dollari (ben al di sopra del reddito mediano degli Stati Uniti).
- I prezzi delle case sono aumentati del 50% dal 2020 al 2024, superando la crescita salariale.
- L’età di chi acquista la prima casa è aumentata da 29 anni (1981) a 40 anni (2025).
Conclusione: i baby boomer hanno accumulato ricchezza grazie all’acquisto precoce di una casa, mentre i millennial e la Generazione Z devono affrontare difficoltà di accessibilità senza precedenti. L’aumento dei costi e l’offerta limitata stanno ridisegnando il mercato immobiliare, costringendo le generazioni più giovani a rimandare l’acquisto di una casa o a scendere a compromessi. Di conseguenza, molti stanno riconsiderando la vita urbana attraverso modelli abitativi alternativi.
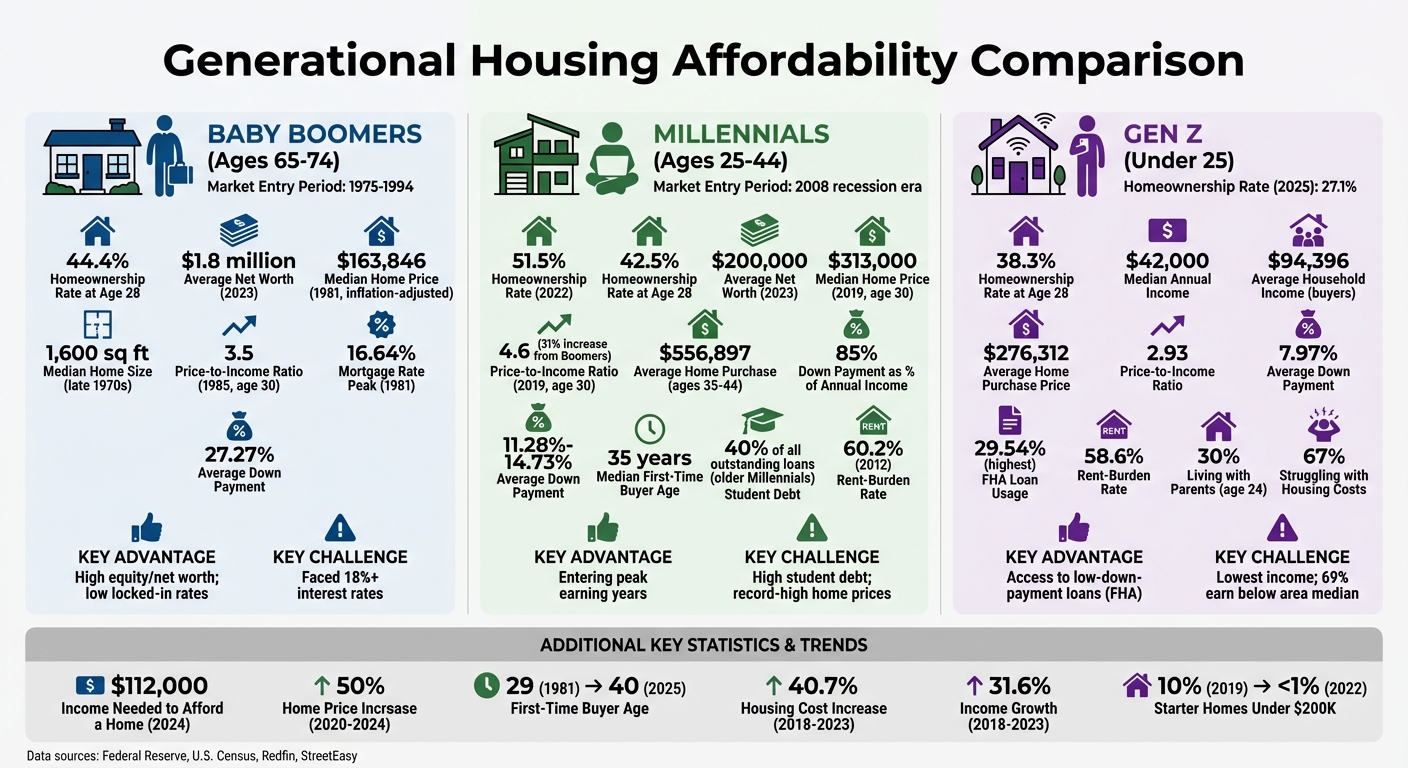
Confronto sull’accessibilità abitativa tra baby boomer, millennial e Generazione Z
1. Baby boomer
Accessibilità abitativa
I baby boomer sono entrati nel mercato immobiliare tra il 1975 e il 1994, affrontando alcuni degli oneri ipotecari più pesanti tra le generazioni ancora in vita oggi. In quel periodo, le rate del mutuo assorbivano circa il 33% del reddito mediano delle famiglie. La recessione del 1981 rese la situazione ancora più difficile, con le rate del mutuo che raggiunsero picchi pari a quasi il 54% del reddito familiare.
Il principale responsabile? Il vertiginoso aumento dei tassi di interesse. I tassi ipotecari sono balzati dall’8,86% del 1976 a un incredibile 16,64% nel 1981. Per contestualizzare, nel 1981 la rata media del mutuo assorbiva il 47,91% del reddito lordo mediano di un lavoratore. Ad aggravare la situazione, la disoccupazione schizzò al 10,8% nel 1982, rendendo ancora più difficile per molti raggiungere la stabilità abitativa.
Sebbene i tassi di interesse rappresentassero l’ostacolo principale, all’epoca i prezzi delle case erano relativamente moderati e gli standard abitativi erano in evoluzione.
Rapporti prezzo/reddito
Nonostante gli alti tassi di interesse, i prezzi delle case, al netto dell’inflazione, erano relativamente gestibili. Dal 1976 al 1985, il costo medio di una casa nuova era di circa 180.000 dollari in termini odierni. Nel 1981, il prezzo mediano di una casa nuova era di circa 163.846 dollari (adeguato all’inflazione), con rate mensili tipiche intorno ai 1.830 dollari al valore attuale.
All’epoca le abitazioni erano anche più semplici e più piccole rispetto a quelle odierne. La casa nuova mediana misurava circa 1.600 piedi quadrati – quasi la metà della dimensione mediana di 2.400 piedi quadrati del 2022. Anche le caratteristiche che oggi diamo per scontate erano meno comuni. Ad esempio, solo circa due terzi delle nuove abitazioni alla fine degli anni ’70 disponevano di aria condizionata in tutta la casa, rispetto a quasi il 100% di oggi.
Questa combinazione di prezzi delle case più bassi e standard più semplici ha offerto ai baby boomer la possibilità di accumulare patrimonio nel corso del tempo.
Accessibilità abitativa
Entrando presto nel mercato immobiliare, i baby boomer hanno accumulato un patrimonio significativo. Molti ora possiedono la propria casa a titolo definitivo, contribuendo al loro impressionante patrimonio netto medio di 1,8 milioni di dollari a metà del 2023.
2. Millennials
Accessibilità abitativa
I Millennials sono entrati nel mercato immobiliare durante le turbolenze della Grande Recessione del 2008. Molti stavano appena iniziando la propria carriera e le difficoltà finanziarie di quel periodo si fanno ancora sentire. Nel 2022, solo il 51,5% dei Millennial possedeva una casa, in netto contrasto con il 56,5% dei Baby Boomer nel 1990 e il 58,2% della Generazione X nel 2006.
Risparmiare per l’acquisto di una casa è diventato un onere finanziario più gravoso. Un acconto del 20% equivale ora a circa l’85% del reddito annuo medio di una famiglia di Millennial, rispetto al solo 64% dei Baby Boomer alla stessa età. Questa stretta finanziaria ha spinto l’età mediana di chi acquista la prima casa a 35 anni. A complicare ulteriormente la situazione, i Millennial devono far fronte a una quota significativa di debiti per prestiti studenteschi: i Millennial più anziani, da soli, rappresentano il 40% di tutti i prestiti studenteschi in essere negli Stati Uniti.
Crescita del reddito
Sebbene il 68% dei Millennial guadagni più di quanto guadagnassero i propri genitori alla stessa età, questo aumento non è riuscito a tenere il passo con l’impennata dei costi abitativi. Dal 2018 al 2023, i costi degli alloggi sono aumentati del 40,7%, mentre i redditi sono cresciuti solo del 31,6%. Tenendo conto dell’inflazione, il reddito mediano delle famiglie negli Stati Uniti ha registrato solo un aumento complessivo del 7% dal 2000, con una media modesta dello 0,3% all’anno.
Per potersi permettere comodamente una casa con il rapporto prezzo/reddito raccomandato di 2,6, i Millennial avrebbero bisogno di un reddito familiare di 120.400 dollari – un importo sbalorditivo, superiore del 75% rispetto al reddito mediano effettivo di 68.700 dollari registrato nel 2019. Questo divario tra la crescita dei redditi e i costi abitativi ha creato notevoli ostacoli finanziari per questa generazione.
Rapporti prezzo/reddito
I crescenti rapporti prezzo/reddito hanno reso l’accesso alla casa meno accessibile per i millennial rispetto alle generazioni precedenti. Nel 1985, quando il baby boomer medio aveva 30 anni, il prezzo mediano delle case era di 82.800 dollari e il reddito mediano delle famiglie era di 23.620 dollari, con un rapporto pari a 3,5. Passando al 2019, quando i Millennial hanno raggiunto i 30 anni, il prezzo mediano delle case era salito alle stelle a $313.000, mentre il reddito mediano delle famiglie era di $68.700, determinando un rapporto di 4,6 – un aumento del 31% rispetto a quanto dovevano affrontare i baby boomer.
I millennial più anziani (di età compresa tra i 35 e i 44 anni) stanno ora acquistando le case più costose rispetto a qualsiasi altra fascia d’età, con una media di 556.897 dollari e un rapporto prezzo/reddito pari a 3,23. Entro la fine del 2022, il prezzo mediano di vendita delle case nuove ha raggiunto i 457.800 dollari e, tra marzo 2020 e marzo 2024, i prezzi delle case sono aumentati di quasi il 50%.
Accessibilità abitativa
La crescita stagnante dei redditi e l’aumento dei rapporti prezzo/reddito hanno quasi cancellato il concetto di “prima casa”. Nel 2019, le case con un prezzo inferiore a 200.000 dollari rappresentavano il 10% del mercato. Nel 2022, tale cifra era crollata a meno dell’1%. Domonic Purviance, esperto in materia presso la Federal Reserve Bank di Atlanta, ha sintetizzato efficacemente la situazione:
«Se guadagni il reddito mediano, non ci sono nuove abitazioni disponibili per te. Oggi, una casa nuova è un prodotto di lusso.»
Di fronte a queste sfide, i Millennial hanno adattato il proprio stile di vita. Circa il 37% mangia meno spesso fuori casa, il 16% salta i pasti e il 15% vive con i genitori per risparmiare. A metà del 2023, il patrimonio netto medio delle famiglie dei Millennial si attestava a circa 200.000 dollari, in netto contrasto con la media di 1,8 milioni di dollari dei Baby Boomer.
In risposta a questa crisi immobiliare, il mercato si è orientato verso le case unifamiliari «costruite per l’affitto», con oltre 100.000 unità completate nel 2024. Per chi non è in grado di accedere alla tradizionale proprietà immobiliare, alternative come Coliving.com offrono alloggi completamente arredati e “tutto compreso”, con utenze, Internet ad alta velocità e servizi di pulizia, fornendo una soluzione pratica in un mercato in cui le prime case stanno diventando una rarità.
3. Generazione Z
Accessibilità abitativa
La Generazione Z si trova ad affrontare un mercato immobiliare difficile: il 67% ha difficoltà a coprire i costi abitativi nonostante guadagni un reddito annuo mediano di 42.000 dollari. Questo livello di reddito non riesce a tenere il passo con il costo della vita in forte aumento, creando una pressione finanziaria maggiore rispetto a quella dei Baby Boomer o dei Millennial.
Nel 2025, il tasso di proprietà immobiliare tra la Generazione Z ha raggiunto il 27,1%, in aumento rispetto al 26,1% dell’anno precedente. Tuttavia, all’età di 28 anni, solo il 38,3% dei membri della Generazione Z possiede una casa, rimanendo indietro rispetto alla Generazione X (42,5%) e ai Baby Boomer (44,4%) alla stessa età. Tra gli inquilini, il 58,6% è considerato gravato dall’affitto, poiché spende oltre il 30% del proprio reddito per l’alloggio. Sebbene questo dato sia leggermente migliore rispetto al tasso di gravame da affitto del 60,2% registrato dai Millennial nel 2012, riflette comunque una sfida significativa.
Per far fronte alla situazione, molti membri della Generazione Z stanno adottando misure drastiche. Circa il 18% ha intrapreso lavori secondari, il 20% vende oggetti personali, il 15% è tornato a vivere con i genitori e il 18% ha persino saltato i pasti per riuscire a pagare l’affitto. Kenny Lee, economista senior presso StreetEasy, ha detto senza mezzi termini:
«L’esperienza di fare fatica a pagare l’affitto con uno stipendio da neolaureato è così familiare a molti di noi che è quasi diventata la norma nella nostra società. Ma questa non dovrebbe essere la norma».
Crescita del reddito
Sebbene la Generazione Z guadagni di più in termini reali rispetto alle generazioni precedenti, la crescita del suo reddito non ha tenuto il passo con l’aumento dei costi legati alla proprietà immobiliare. Oggi, l’acquisto di una casa dal prezzo mediano richiede un reddito annuo di circa 112.000 dollari – circa 25.000 dollari in più rispetto al reddito mediano delle famiglie. Tra gli acquirenti di case della Generazione Z, il reddito familiare medio è di 94.396 dollari, il più basso tra tutte le fasce d’età presenti sul mercato, con il 69,29% che guadagna meno del reddito mediano della propria zona.
Gli assegni di stimolo dell’era pandemica e gli sgravi sui prestiti studenteschi hanno fornito un po’ di respiro finanziario, consentendo ad alcuni di risparmiare per l’acconto. Tuttavia, incertezze quali l’inflazione, la stabilità lavorativa e gli alti tassi di interesse continuano a rendere l’acquisto di una casa fuori dalla portata di molti. Questi ostacoli economici si riflettono nei rapporti prezzo/reddito della Generazione Z, evidenziando quanto sia ardua la scalata per questa generazione.
Rapporti prezzo/reddito
Per i membri della Generazione Z che riescono ad acquistare una casa, il rapporto medio prezzo/reddito è pari a 2,93. Questo dato si basa su un prezzo medio di acquisto della casa di 276.312 dollari e su un reddito familiare di 94.396 dollari. L’importo medio del mutuo ipotecario è di 249.761 dollari e il 29,54% degli acquirenti della Generazione Z ricorre a mutui FHA, una percentuale superiore a quella di qualsiasi altra generazione. Questi mutui consentono un acconto iniziale più basso, in media solo il 7,97%, rispetto al 27,27% registrato tra i baby boomer più anziani.
Tuttavia, questi numeri raccontano solo la storia di chi è già entrato nel mercato. Molti membri della Generazione Z rimangono esclusi a causa dei prezzi troppo elevati, quindi cercano alloggi più accessibili in città come Clarksville (Tennessee), Goose Creek (Carolina del Sud) e San Antonio (Texas). Anche gli acquirenti si trovano spesso di fronte a scelte limitate a causa dei vincoli di budget.
Accessibilità abitativa
L’impennata dei prezzi sta costringendo la Generazione Z a prendere decisioni difficili su dove e quando acquistare, nonché sul tipo di casa che può permettersi. Nel 2025, le persone di età compresa tra i 19 e i 29 anni rappresentavano il 18,5% degli acquisti immobiliari, in aumento rispetto al 14,4% del 2024. Tuttavia, molti rimandano l’acquisto fino a quando le condizioni non miglioreranno. Oltre il 30% dei ventiquattrenni della Generazione Z vive con i propri genitori o con i suoceri, rispetto al solo 15% dei baby boomer alla stessa età.
Asad Khan, economista senior presso Redfin, ha evidenziato i compromessi che la Generazione Z deve affrontare:
«La realtà è che, con i costi delle abitazioni ancora ai massimi storici, molti giovani americani stanno scendendo a compromessi su ubicazione, metratura o tempistica per mettere un piede nel mercato immobiliare e iniziare a costruire un patrimonio immobiliare.»
Per chi non è in grado di acquistare, i modelli abitativi alternativi stanno diventando sempre più allettanti. Piattaforme come Coliving.com offrono un’opzione conveniente: spazi completamente arredati e con tutto compreso a partire da 100 dollari al mese in oltre 380 città. Queste soluzioni includono utenze, Wi-Fi e servizi di pulizia, aiutando gli inquilini della Generazione Z a gestire le spese mentre perseguono i propri obiettivi finanziari a lungo termine.
Pro e contro
A prescindere dalla generazione, ogni gruppo deve affrontare una combinazione specifica di sfide e vantaggi nel bilanciare i costi abitativi con il proprio reddito.
I Baby Boomer godono di un vantaggio unico, grazie al patrimonio immobiliare che hanno accumulato nel tempo e ai tassi ipotecari bassi che hanno bloccato. Sebbene abbiano dovuto sopportare tassi di interesse altissimi, superiori al 18%, all’inizio degli anni ’80, la ricchezza accumulata li pone ora in una posizione più solida rispetto alle generazioni più giovani.
I Millennial, d’altra parte, si trovano ad affrontare un mercato molto più difficile. Devono fare i conti con prezzi delle case alle stelle e un pesante debito studentesco. I Millennial più anziani (di età compresa tra i 35 e i 44 anni) ne risentono in modo particolare, avendo acquistato la propria casa nel 2024 a un prezzo medio di 556.897 dollari. Questo costo elevato, unito a un debito significativo, limita la loro capacità di risparmiare per acconti più consistenti. La segretaria al Tesoro Janet Yellen ha descritto perfettamente la situazione:
«Questa crisi dell’offerta ha portato a una crisi dell’accessibilità economica».
La Generazione Z sta trovando opportunità grazie a programmi che prevedono un acconto ridotto: il 29,54% dei loro acquisti immobiliari nel 2024 è stato sostenuto da prestiti FHA, la percentuale più alta tra tutte le generazioni. Questi programmi consentono loro di entrare nel mercato con un acconto medio pari appena al 7,97%. Tuttavia, devono affrontare un forte divario di reddito: il 69,29% guadagna meno del reddito mediano della propria zona. Con un reddito familiare medio di 94.396 dollari, molti acquirenti della Generazione Z devono scendere a compromessi su ubicazione, dimensioni dell’abitazione o tempistica per riuscire ad acquistare una casa.
Ecco una sintesi di questi compromessi generazionali:
| Generazione | Vantaggio principale | Svantaggio principale | Acconto medio |
|---|---|---|---|
| Baby Boomer (65–74) | Elevato patrimonio netto; tassi fissi bassi | In passato hanno dovuto affrontare tassi di interesse superiori al 18% | 27,27% |
| Millennial (25–44) | Entrano negli anni di massimo reddito (Millennial più anziani) | Elevato debito studentesco; prezzi delle case ai massimi storici | 11,28%–14,73% |
| Generazione Z (<25) | Accesso a prestiti con acconto ridotto (FHA) | Reddito più basso; il 69% guadagna meno della mediana locale | 7,97% |
Questo panorama immobiliare in evoluzione mostra come i baby boomer attingano al proprio patrimonio immobiliare, i millennial facciano i conti con ostacoli finanziari e la Generazione Z faccia affidamento su prestiti garantiti dal governo per entrare nel mercato. Per gli acquirenti più giovani che devono affrontare difficili barriere finanziarie, soluzioni abitative alternative, come gli spazi di co-living flessibili e all-inclusive offerti da Coliving.com, offrono un’opzione moderna in linea con gli stili di vita odierni negli Stati Uniti.
Conclusione
L’accessibilità degli alloggi è diminuita drasticamente dalla generazione dei baby boomer alla Generazione Z. Mentre i baby boomer hanno beneficiato del patrimonio accumulato, i millennial e la Generazione Z devono fare i conti con bilanci più ristretti e costi in aumento. I prezzi delle case, al netto dell’inflazione, sono aumentati di circa il 65% tra il 2000 e il 2024, mentre il reddito mediano delle famiglie è rimasto pressoché invariato. Oggi, il 67% degli adulti della Generazione Z dichiara di avere difficoltà a coprire i costi abitativi, rispetto al 53% dei Millennial e al solo 36% dei Baby Boomer.
Dal 2000 al 2020, la domanda di alloggi è aumentata del 26%, mentre l’offerta è cresciuta solo del 19%. Il Dipartimento del Tesoro degli Stati Uniti attribuisce questo squilibrio al fatto che la domanda, determinata da fattori demografici, ha superato l’offerta. Questa carenza ha fatto salire l’età media di chi acquista la prima casa a 40 anni nel 2025, rispetto ai 28 anni del 1991.
Affrontare questa crisi richiede sia riforme di ampio respiro sia strategie personali concrete. A livello politico, il potenziamento del credito d’imposta per gli alloggi a basso reddito (LIHTC) e la revisione delle leggi urbanistiche restrittive potrebbero sbloccare un maggior numero di opzioni abitative multifamiliari. Gli urbanisti stanno esplorando soluzioni creative come la conversione di spazi adibiti a uffici in unità residenziali; attualmente sono in fase di sviluppo oltre 90.000 unità di questo tipo. Inoltre, il Tesoro ha stanziato 100 milioni di dollari in tre anni attraverso il Fondo CDFI per sostenere iniziative di edilizia a prezzi accessibili.
A livello individuale, le persone stanno trovando il modo di adattarsi. Circa il 15% dei giovani della Generazione Z è tornato a vivere con i genitori per risparmiare sui costi abitativi. Altri si stanno trasferendo in città più accessibili o scelgono case più piccole per accumulare più rapidamente un patrimonio immobiliare. Gli spazi di co-living flessibili, come quelli offerti da Coliving.com in oltre 380 città in tutto il mondo, offrono un’altra opzione conveniente, con prezzi a partire da soli 100 dollari al mese. Queste soluzioni abitative incentrate sulla comunità sono particolarmente allettanti per i giovani professionisti e i lavoratori da remoto.
La strada da seguire combina cambiamenti sistemici con compromessi personali. Come afferma Asad Khan, economista senior presso Redfin:
«La realtà è che, con i costi degli alloggi ancora ai massimi storici, molti giovani americani stanno scendendo a compromessi su ubicazione, metratura o tempistica per mettere un piede nel mercato immobiliare e iniziare a costruire un patrimonio.»
Domande frequenti
Perché i prezzi delle case stanno aumentando più rapidamente dei redditi?
I costi degli alloggi stanno aumentando più rapidamente dei redditi, spinti dall’aumento dei prezzi mediani delle case e da un rapporto reddito/prezzo in crescita. In alcuni mercati ad alto costo, questo rapporto può raggiungere 8 a 1 o più, rendendo più difficile per le persone permettersi una casa in base ai propri guadagni. Questa crescente disparità è particolarmente marcata nelle aree in cui gli alloggi sono già costosi, il che evidenzia la difficoltà di stare al passo con l’aumento dei costi.
In che modo i tassi di interesse sui mutui influenzano l’accessibilità abitativa tra le diverse generazioni?
I tassi di interesse sui mutui incidono in modo significativo sull’accessibilità abitativa, poiché determinano le rate mensili e i costi complessivi del prestito. Quando i tassi salgono, le rate mensili aumentano, rendendo più difficile per molti, specialmente per i Millennial e la Generazione Z, permettersi una casa. D’altro canto, tassi più bassi riducono le rate, rendendo l’acquisto di una casa più accessibile e aiutando un maggior numero di persone a ottenere un mutuo. I recenti cali dei tassi hanno fornito un certo sollievo agli acquirenti più giovani, offrendo loro un’ancora di salvezza di fronte all’aumento dei costi abitativi.
Cosa possono fare i giovani adulti se l’acquisto di una casa non è realistico in questo momento?
Se l’acquisto di una casa sembra fuori portata, i giovani adulti potrebbero prendere in considerazione opzioni abitative più economiche e flessibili, come il co-living. Questi spazi sono spesso completamente arredati e includono nel canone di affitto le utenze, il Wi-Fi e i servizi di pulizia, rendendoli una soluzione “tutto compreso” per ridurre i costi. Anche gli appartamenti condivisi e le case in affitto rappresentano ottime alternative, poiché offrono costi iniziali inferiori e la flessibilità necessaria per risparmiare in vista di un futuro acquisto immobiliare. Queste scelte possono garantire stabilità, specialmente in periodi caratterizzati da costi elevati degli alloggi e incertezza economica.