Adquirir uma casa tornou-se cada vez mais difícil para as gerações mais jovens, em comparação com os Baby Boomers. O aumento dos preços das casas, o crescimento mais lento dos rendimentos e uma escassez persistente da oferta de habitação criaram desafios financeiros significativos para os Millennials e a Geração Z. Eis um breve resumo:
- Geração do Baby Boom: Beneficiou de preços mais baixos das casas e acumulou património imobiliário desde cedo, apesar de ter enfrentado taxas de juro elevadas na década de 1980. Muitos são agora proprietários a título definitivo das suas casas, com um património líquido médio de 1,8 milhões de dólares.
- Millennials: Entraram no mercado durante a recessão de 2008 e estão sobrecarregados com dívidas de estudos e com os preços da habitação em alta. Um adiantamento de 20% equivale agora a 85% do seu rendimento anual, elevando a idade mediana dos compradores de primeira habitação para os 35 anos.
- Geração Z: Enfrenta custos elevados de arrendamento e dificuldades de acesso à habitação e rendimentos baixos em relação aos custos de habitação. Muitos recorrem a empréstimos da FHA com entradas iniciais mais baixas, mas apenas 27,1% são proprietários de habitação em 2025.
Estatísticas-chave:
- Rendimento mediano necessário para adquirir uma habitação em 2024: 112 000 dólares (muito acima do rendimento mediano dos EUA).
- Os preços das casas subiram 50% entre 2020 e 2024, ultrapassando o crescimento dos salários.
- A idade dos compradores de primeira habitação aumentou de 29 anos (1981) para 40 anos (2025).
Conclusão: A geração dos Baby Boomers acumulou riqueza através da aquisição precoce de habitação própria, enquanto a Geração Y e a Geração Z enfrentam desafios de acessibilidade sem precedentes. O aumento dos custos e a oferta limitada estão a remodelar o mercado imobiliário, obrigando as gerações mais jovens a adiar ou a fazer concessões na aquisição de habitação própria. Como resultado, muitos estão a repensar a vida urbana através de modelos alternativos de habitação.
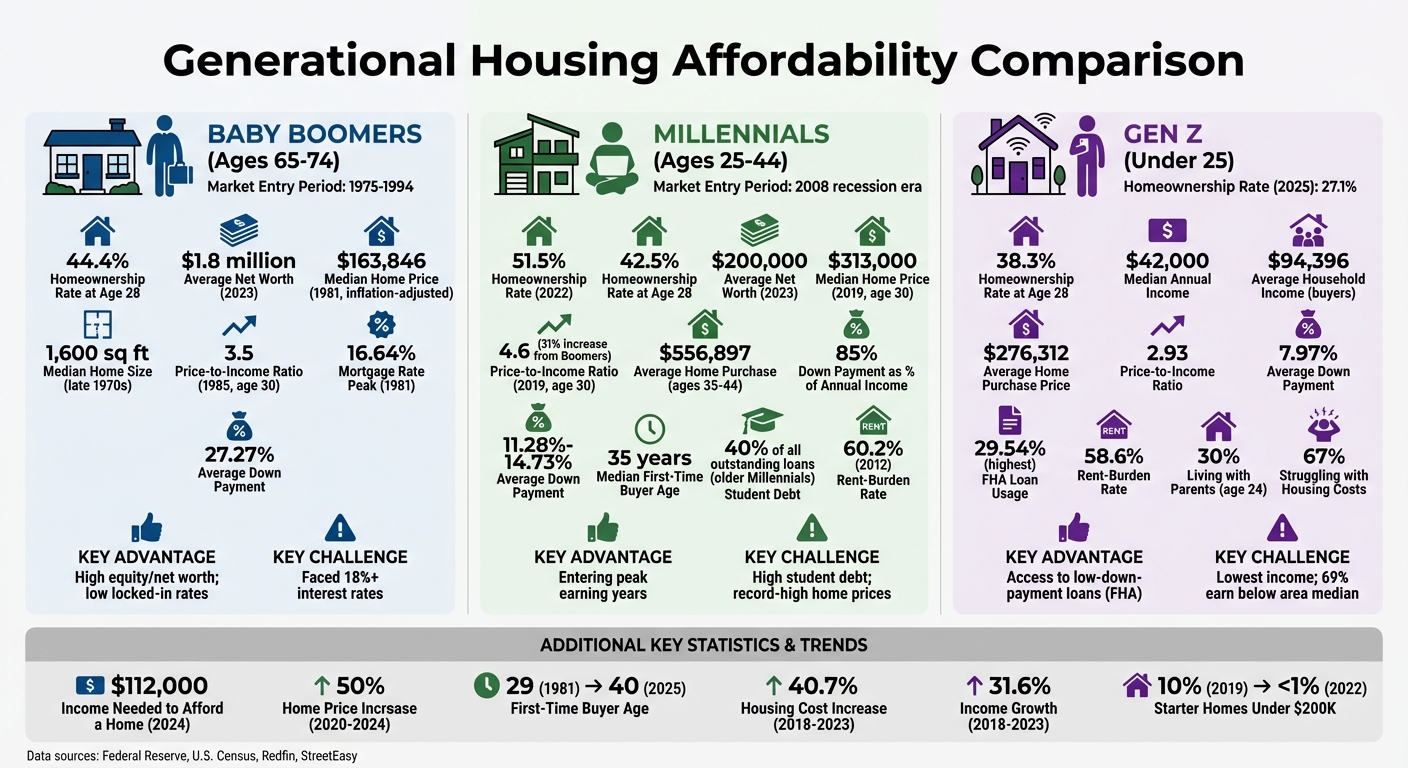
Comparação da acessibilidade à habitação entre a geração do baby boom, a geração Y e a Geração Z
1. Geração do baby boom
Acessibilidade à habitação
A geração do baby boom entrou no mercado imobiliário entre 1975 e 1994, enfrentando alguns dos encargos hipotecários mais pesados entre as gerações ainda vivas hoje em dia. Durante este período, os pagamentos hipotecários consumiram cerca de 33% do rendimento mediano das famílias. A recessão de 1981 tornou a situação ainda mais difícil, com os pagamentos hipotecários a dispararem para quase 54% do rendimento das famílias.
O principal culpado? As taxas de juro em alta vertiginosa. As taxas hipotecárias subiram de 8,86% em 1976 para uns impressionantes 16,64% em 1981. Para se ter uma ideia, em 1981, o pagamento médio da hipoteca consumia 47,91% do rendimento antes de impostos de um trabalhador mediano. Para agravar a situação, o desemprego disparou para 10,8% em 1982, tornando ainda mais difícil para muitos alcançar a estabilidade habitacional.
Embora as taxas de juro fossem o principal obstáculo, os preços das casas eram relativamente moderados na altura e os padrões habitacionais estavam a evoluir.
Rácios preço/rendimento
Mesmo com taxas de juro elevadas, os preços das habitações, ajustados à inflação, eram relativamente acessíveis. Entre 1976 e 1985, o custo médio de uma habitação nova rondava os 180 000 dólares, em valores atuais. Em 1981, o preço mediano de uma casa nova era de cerca de 163 846 dólares (ajustado à inflação), com prestações mensais típicas em torno de 1 830 dólares em valores atuais.
Naquela época, as casas eram também mais simples e mais pequenas do que as de hoje. A casa nova mediana tinha cerca de 1 600 pés quadrados — quase metade do tamanho da mediana de 2 400 pés quadrados em 2022. Características que hoje consideramos naturais também eram menos comuns. Por exemplo, apenas cerca de dois terços das casas novas no final da década de 1970 tinham ar condicionado em toda a casa, em comparação com quase 100 % atualmente.
Esta combinação de preços mais baixos das casas e padrões mais simples deu aos «Boomers» a oportunidade de acumular património imobiliário ao longo do tempo.
Acessibilidade à habitação
Ao entrarem cedo no mercado imobiliário, os «Baby Boomers» acumularam um património imobiliário significativo. Muitos são agora proprietários a título definitivo das suas casas, o que contribui para o seu impressionante património líquido médio de 1,8 milhões de dólares em meados de 2023.
2. Geração Y
Acessibilidade à habitação
A Geração Y entrou no mercado imobiliário durante a turbulência da Grande Recessão de 2008. Muitos estavam apenas a iniciar as suas carreiras, e os reveses financeiros desse período ainda perduram. Em 2022, apenas 51,5% dos Millennials eram proprietários de casa própria, um contraste marcante com os 56,5% dos Baby Boomers em 1990 e os 58,2% da Geração X em 2006.
Poupar para comprar casa tornou-se um fardo financeiro mais pesado. Um adiantamento de 20% equivale agora a cerca de 85% do rendimento anual médio de um agregado familiar da geração Y, em comparação com apenas 64% para os baby boomers na mesma idade. Esta pressão financeira elevou a idade mediana dos compradores de primeira habitação para 35 anos. Para agravar o desafio, a Geração Y carrega uma parte significativa da dívida estudantil — só os millennials mais velhos representam 40% de todos os empréstimos estudantis pendentes nos EUA.
Crescimento do rendimento
Embora 68% dos millennials ganhem mais do que os seus pais ganhavam na mesma idade, este aumento não acompanhou a subida vertiginosa dos custos da habitação. De 2018 a 2023, os custos da habitação aumentaram 40,7%, enquanto os rendimentos cresceram apenas 31,6%. Ajustado à inflação, o rendimento mediano das famílias nos EUA registou apenas um aumento total de 7% desde 2000, com uma média modesta de 0,3% ao ano.
Para poder comprar confortavelmente uma casa com o rácio preço/rendimento recomendado de 2,6, a geração do milénio precisaria de um rendimento familiar de 120 400 dólares — um valor impressionante, 75% superior ao rendimento mediano real de 68 700 dólares registado em 2019. Esta discrepância entre o crescimento do rendimento e os custos de habitação criou obstáculos financeiros significativos para esta geração.
Rácios preço/rendimento
Os rácios preço/rendimento crescentes tornaram a habitação menos acessível para a geração Y em comparação com as gerações anteriores. Em 1985, quando a geração baby-boomer tinha, em média, 30 anos, o preço mediano de uma casa era de 82 800 dólares e o rendimento mediano por agregado familiar era de 23 620 dólares, resultando num rácio de 3,5. Avançando para 2019, quando a geração Y atingiu os 30 anos, o preço mediano das casas tinha disparado para 313 000 dólares, enquanto o rendimento mediano por agregado familiar era de 68 700 dólares, o que resultou num rácio de 4,6 — um aumento de 31% em relação ao que os da geração do baby-boom enfrentaram.
Os millennials mais velhos (com idades entre os 35 e os 44 anos) estão agora a adquirir as casas mais caras de qualquer faixa etária, com uma média de 556 897 dólares e uma relação preço/rendimento de 3,23. No final de 2022, o preço mediano de venda de casas novas atingiu 457 800 dólares e, entre março de 2020 e março de 2024, os preços das casas subiram quase 50%.
Acessibilidade à habitação
O crescimento estagnado dos rendimentos e o aumento das relações preço/rendimento praticamente eliminaram o conceito de «primeira casa». Em 2019, as casas com preços inferiores a 200 000 dólares representavam 10% do mercado. Em 2022, esse valor tinha desçido drasticamente para menos de 1%. Domonic Purviance, especialista na matéria do Banco da Reserva Federal de Atlanta, resumiu bem a situação:
«Se ondes um rendimento mediano, não há habitações novas disponíveis para ti. Atualmente, uma casa nova é um produto de luxo.»
Confrontados com estes desafios, os Millennials adaptaram os seus estilos de vida. Cerca de 37% comem fora com menos frequência, 16% saltam refeições e 15% vivem com os pais para poupar dinheiro. Em meados de 2023, o património líquido médio das famílias da geração Y situava-se em cerca de 200 000 dólares, um contraste gritante com a média de 1,8 milhões de dólares dos baby boomers.
Em resposta a esta crise habitacional, o mercado orientou-se para moradias unifamiliares «construídas para arrendamento», com mais de 100 000 unidades concluídas em 2024. Para quem não consegue aceder à aquisição tradicional de habitação própria, alternativas como o Coliving.com oferecem alojamento totalmente mobilado e com tudo incluído — incluindo serviços públicos, internet de alta velocidade e serviços de limpeza, proporcionando uma solução prática num mercado em que as casas para quem está a dar os primeiros passos estão a tornar-se raras.
3. Geração Z
Acessibilidade à habitação
A Geração Z enfrenta um mercado imobiliário difícil, com 67% a ter dificuldade em cobrir os custos de habitação, apesar de auferirem um rendimento anual mediano de 42 000 dólares. Este nível de rendimento não acompanha o aumento vertiginoso do custo de vida, criando uma pressão financeira maior do que para os Baby Boomers ou a Geração Y.
Em 2025, a taxa de proprietários entre a Geração Z atingiu os 27,1%, um aumento em relação aos 26,1% do ano anterior. No entanto, aos 28 anos, apenas 38,3% dos membros da Geração Z são proprietários de casa própria, ficando atrás da Geração X (42,5%) e dos Baby Boomers (44,4%) na mesma idade. Entre os inquilinos, 58,6% são considerados sobrecarregados com a renda, gastando mais de 30% do seu rendimento em habitação. Embora este valor seja ligeiramente melhor do que a taxa de sobrecarga com a renda de 60,2% registada pela Geração Y em 2012, continua a refletir um desafio significativo.
Para fazer face à situação, muitos membros da Geração Z estão a tomar medidas drásticas. Cerca de 18% arranjaram trabalhos paralelos, 20% vendem bens pessoais, 15% voltaram a viver com os pais e 18% chegaram mesmo a saltar refeições para conseguir pagar a habitação. Kenny Lee, economista sénior da StreetEasy, foi direto ao ponto:
«A experiência de ter dificuldade em pagar a renda com um salário inicial é tão familiar para muitos de nós que quase se tornou normalizada na nossa sociedade. Mas isto é algo que não deveria ser normal.»
Crescimento do rendimento
Embora a Geração Z ganhe mais em termos reais do que as gerações anteriores, o crescimento do seu rendimento não acompanhou o aumento dos custos da aquisição de habitação própria. Atualmente, comprar uma casa com preço mediano requer um rendimento anual de cerca de 112 000 dólares — aproximadamente 25 000 dólares a mais do que o rendimento mediano por agregado familiar. Entre os compradores de habitação da Geração Z, o rendimento médio por agregado familiar é de 94 396 dólares, o mais baixo de qualquer faixa etária no mercado, com 69,29% a auferir menos do que o rendimento mediano da sua região.
Os cheques de estímulo da era pandémica e o alívio dos empréstimos estudantis proporcionaram alguma margem de manobra financeira, permitindo que alguns poupassem para o pagamento da entrada. No entanto, incertezas como a inflação, a estabilidade no emprego e as taxas de juro elevadas continuam a tornar a aquisição de habitação fora do alcance de muitos. Estes obstáculos económicos refletem-se nos rácios preço/rendimento da Geração Z, destacando o quão íngreme é a subida para esta geração.
Rácios preço/rendimento
Para os membros da Geração Z que conseguem comprar uma casa, o rácio preço/rendimento médio é de 2,93. Este valor baseia-se num preço médio de compra de habitação de 276 312 dólares e num rendimento familiar de 94 396 dólares. O montante médio do empréstimo hipotecário é de 249 761 dólares, e 29,54% dos compradores da Geração Z recorrem a empréstimos da FHA, mais do que qualquer outra geração. Estes empréstimos permitem entradas iniciais mais baixas, com uma média de apenas 7,97%, em comparação com os 27,27% entre os baby boomers mais velhos.
Ainda assim, estes números refletem apenas a realidade daqueles que já entraram no mercado. Muitos membros da Geração Z continuam a não ter acesso à habitação devido aos preços elevados, pelo que procuram habitações mais acessíveis em cidades como Clarksville, no Tennessee; Goose Creek, na Carolina do Sul; e San Antonio, no Texas. Mesmo os compradores enfrentam frequentemente opções limitadas devido a restrições orçamentais.
Acessibilidade à habitação
A escalada dos preços está a obrigar a Geração Z a tomar decisões difíceis sobre onde e quando comprar, bem como sobre o tipo de casa que podem pagar. Em 2025, os indivíduos com idades entre os 19 e os 29 anos representaram 18,5% das compras de habitação, um aumento em relação aos 14,4% registados em 2024. No entanto, muitos adiam a compra até que as condições melhorem. Mais de 30% dos jovens da Geração Z com 24 anos vivem com os pais ou sogros, em comparação com apenas 15% dos Baby Boomers na mesma idade.
Asad Khan, economista sénior da Redfin, destacou os compromissos a que a Geração Z se vê confrontada:
«A realidade é que, com os custos da habitação ainda historicamente elevados, muitos jovens americanos estão a fazer concessões em termos de localização, dimensão ou momento certo para darem os primeiros passos na aquisição de uma casa própria e começarem a acumular património.»
Para aqueles que não têm condições para comprar, os modelos alternativos de habitação estão a tornar-se mais apelativos. Plataformas como a Coliving.com oferecem uma opção económica: espaços totalmente mobilados e com tudo incluído a partir de 100 dólares por mês em mais de 380 cidades. Estas formulações incluem serviços públicos, Wi-Fi e serviços de limpeza, ajudando os inquilinos da Geração Z a gerir as despesas enquanto trabalham para atingir os seus objetivos financeiros a longo prazo.
Prós e contras
Ao longo das gerações, cada grupo enfrenta o seu próprio conjunto de desafios e vantagens ao equilibrar os custos de habitação com o rendimento.
Os Baby Boomers têm uma vantagem única, graças ao património que acumularam ao longo do tempo e às taxas hipotecárias baixas que fixaram. Embora tenham suportado taxas de juro altíssimas, superiores a 18%, no início da década de 1980, a riqueza que acumularam coloca-os agora numa posição mais forte do que as gerações mais jovens.
A geração Y, por outro lado, enfrenta um mercado muito mais difícil. Lida com preços imobiliários em alta e dívidas estudantis pesadas. Os membros mais velhos da geração Y (com idades entre os 35 e os 44 anos) são particularmente afetados, tendo adquirido habitações em 2024 a um preço médio de 556 897 dólares. Este custo elevado, aliado a uma dívida significativa, limita a sua capacidade de poupar para dar entradas mais avultadas. A secretária do Tesouro, Janet Yellen, descreveu a situação na perfeição:
«Esta escassez de oferta levou a uma crise de acessibilidade.»
A Geração Z está a encontrar oportunidades através de programas de entrada baixa, com 29,54% das suas aquisições de habitação em 2024 apoiadas por empréstimos da FHA, a taxa mais elevada de todas as gerações. Estes programas permitem-lhes entrar no mercado com entradas médias de apenas 7,97%. No entanto, enfrentam uma acentuada disparidade de rendimentos: 69,29% auferem menos do que o rendimento mediano da sua região. Com um rendimento médio por agregado familiar de 94 396 dólares, muitos compradores da Geração Z têm de fazer concessões quanto à localização, à dimensão da casa ou ao momento certo para se tornarem proprietários.
Eis uma análise destas compensações geracionais:
| Geração | Principal vantagem | Principal desvantagem | Entrada média |
|---|---|---|---|
| Baby Boomers (65–74) | Elevado património líquido; taxas de juro fixas baixas | Enfrentaram taxas de juro superiores a 18% no passado | 27,27% |
| Millennials (25–44) | A entrar nos anos de rendimentos mais elevados (Millennials mais velhos) | Elevada dívida estudantil; preços das casas a níveis recorde | 11,28%–14,73% |
| Geração Z (<25) | Acesso a empréstimos com entrada baixa (FHA) | Rendimento mais baixo; 69% auferem menos do que a mediana da região | 7,97% |
Este panorama imobiliário em evolução mostra como os Boomers aproveitam o valor acumulado nas suas casas, os Millennials enfrentam dificuldades financeiras e a Geração Z depende de empréstimos garantidos pelo Estado para entrar no mercado. Para os compradores mais jovens que enfrentam barreiras financeiras difíceis, soluções habitacionais alternativas, como os espaços de coabitação flexíveis e com tudo incluído oferecidos pela Coliving.com, oferecem uma opção moderna que se alinha aos estilos de vida atuais nos Estados Unidos.
Conclusão
A acessibilidade à habitação diminuiu drasticamente desde a geração dos Baby Boomers até à Geração Z. Enquanto os Baby Boomers beneficiaram do património acumulado, os Millennials e a Geração Z enfrentam orçamentos mais apertados e custos crescentes. Os preços das casas, ajustados à inflação, subiram cerca de 65% entre 2000 e 2024, mas o rendimento mediano das famílias praticamente não se alterou. Atualmente, 67% dos adultos da Geração Z afirmam ter dificuldades em cobrir os custos de habitação, em comparação com 53% dos Millennials e apenas 36% dos Baby Boomers.
Entre 2000 e 2020, a procura de habitação aumentou 26%, mas a oferta cresceu apenas 19%. O Departamento do Tesouro dos EUA atribui este desequilíbrio ao facto de a procura, impulsionada por fatores demográficos, ter ultrapassado a oferta. Esta escassez fez com que a idade média dos compradores de primeira habitação subisse para 40 anos em 2025, face aos 28 anos registados em 1991.
Enfrentar esta crise requer tanto reformas abrangentes como estratégias pessoais práticas. A nível político, o reforço do Crédito Fiscal para Habitação de Baixos Rendimentos (LIHTC) e a revisão das leis de zoneamento restritivas poderiam desbloquear mais opções de habitação multifamiliar. Os urbanistas estão a explorar soluções criativas, como a conversão de espaços de escritórios em unidades residenciais, com mais de 90 000 unidades deste tipo atualmente em desenvolvimento. Além disso, o Tesouro comprometeu-se a disponibilizar 100 milhões de dólares ao longo de três anos, através do Fundo CDFI, para apoiar iniciativas de habitação acessível.
A nível individual, as pessoas estão a encontrar formas de se adaptar. Cerca de 15% dos membros da Geração Z voltaram a viver com os pais para poupar nos custos de habitação. Outros estão a mudar-se para cidades mais acessíveis ou a optar por casas mais pequenas para acumular património mais rapidamente. Espaços flexíveis de coabitação, como os oferecidos pela Coliving.com em mais de 380 cidades em todo o mundo, oferecem outra opção económica, com preços a partir de apenas 100 dólares por mês. Estas soluções habitacionais centradas na comunidade são especialmente apelativas para jovens profissionais e trabalhadores remotos.
O caminho a seguir combina mudanças sistémicas com compromissos pessoais. Como afirma Asad Khan, economista sénior da Redfin:
«A realidade é que, com os custos da habitação ainda historicamente elevados, muitos jovens americanos estão a fazer concessões em termos de localização, dimensão ou momento certo para dar o primeiro passo na aquisição de uma casa própria e começar a acumular património.»
Perguntas frequentes
Por que razão os preços das casas estão a subir mais rapidamente do que os rendimentos?
Os custos da habitação estão a subir mais rapidamente do que os rendimentos, impulsionados por preços médios mais elevados das casas e por um rácio rendimento/preço crescente. Em alguns mercados de custo elevado, este rácio pode atingir 8 para 1 ou mais, tornando mais difícil para as pessoas adquirirem uma casa com base nos seus rendimentos. Esta disparidade crescente é especialmente pronunciada em áreas onde a habitação já é cara, sublinhando o desafio de acompanhar os custos crescentes.
Como é que as taxas de juro hipotecárias afetam a acessibilidade ao longo das gerações?
As taxas de juro hipotecárias têm um impacto significativo na acessibilidade à habitação, uma vez que determinam os pagamentos mensais e os custos globais do empréstimo. Quando as taxas sobem, as prestações mensais aumentam, tornando mais difícil para muitos, especialmente para a Geração Y e a Geração Z, comprar casa. Por outro lado, taxas mais baixas reduzem as prestações, tornando a aquisição de habitação própria mais acessível e ajudando mais pessoas a qualificarem-se para empréstimos. As recentes descidas nas taxas proporcionaram algum alívio aos compradores mais jovens, oferecendo-lhes uma margem de manobra face ao aumento dos custos da habitação.
O que podem os adultos mais jovens fazer se a compra de uma casa não for viável neste momento?
Se a compra de uma casa parecer fora de alcance, os jovens adultos podem considerar opções de habitação mais económicas e flexíveis, como o coliving. Estes espaços vêm frequentemente totalmente mobilados e incluem serviços públicos, Wi-Fi e serviços de limpeza no aluguer, tornando-os uma solução «tudo-em-um» para reduzir custos. Os apartamentos partilhados e as habitações para arrendamento são também excelentes alternativas, oferecendo custos iniciais mais baixos e a flexibilidade necessária para poupar com vista à futura compra de uma casa. Estas opções podem proporcionar estabilidade, especialmente durante períodos de custos elevados com a habitação e de incerteza económica.